EPFO PF Withdrawal Rule: अब 90% तक निकाल सकेंगे पैसा, 2 महीने बाद ही मिलेगी निकासी की सुविधा
EPFO ने 55 साल से कम उम्र के कर्मचारियों के लिए PF निकासी की लिमिट 75% से बढ़ाकर 90% कर दी है। अब मेंबर बनने के सिर्फ 2 महीने बाद ही बेरोजगारी में क्लेम किया जा सकेगा। मेडिकल, पढ़ाई, शादी और घर के लिए भी निकासी आसान हुई है।
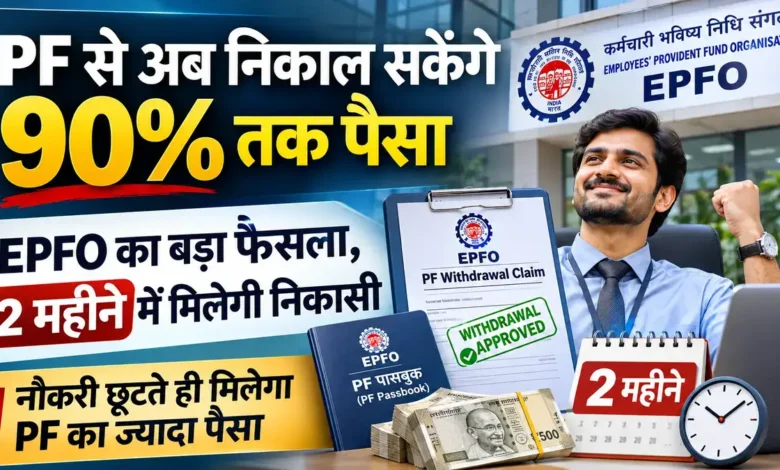
PF Withdrawal: नौकरीपेशा लोग अब PF से ज्यादा पैसा निकाल सकेंगे। EPFO ने 55 साल से कम उम्र के कर्मचारियों के लिए नौकरी के दौरान विड्रॉल की लिमिट 75% से बढ़ाकर 90% कर दी है।
इसके अलावा पीएफ से पैसा निकालने के लिए अब 1 साल तक नौकरी करने की शर्त नहीं रहेगी। नए नियम के तहत अब EPFO मेंबर बनने के सिर्फ 2 महीने बाद ही बेरोजगारी की स्थिति में पैसा निकाला जा सकेगा। EPFO 3.0 के तहत UPI और ATM से PF पैसा निकालने की सुविधा शुरू होने की खबर भी पहले दी जा चुकी है, जिससे यह समझा जा सकता है कि पिछले कुछ महीनों में पीएफ से जुड़े नियमों में लगातार कितने बड़े बदलाव किए जा रहे हैं।
इन नए नियमों का मकसद करोड़ों कर्मचारियों को उनकी जरूरत के वक्त आसानी से पैसा निकालने की सुविधा देना है। सवाल-जवाब में समझते हैं EPFO के इन नए नियमों से जुड़ी हर जरूरी बात।
सवाल-जवाब में समझें EPFO के नए नियम
सवाल 1: PF निकासी के नियमों में EPFO ने कौन-कौन से बड़े बदलाव किए हैं?
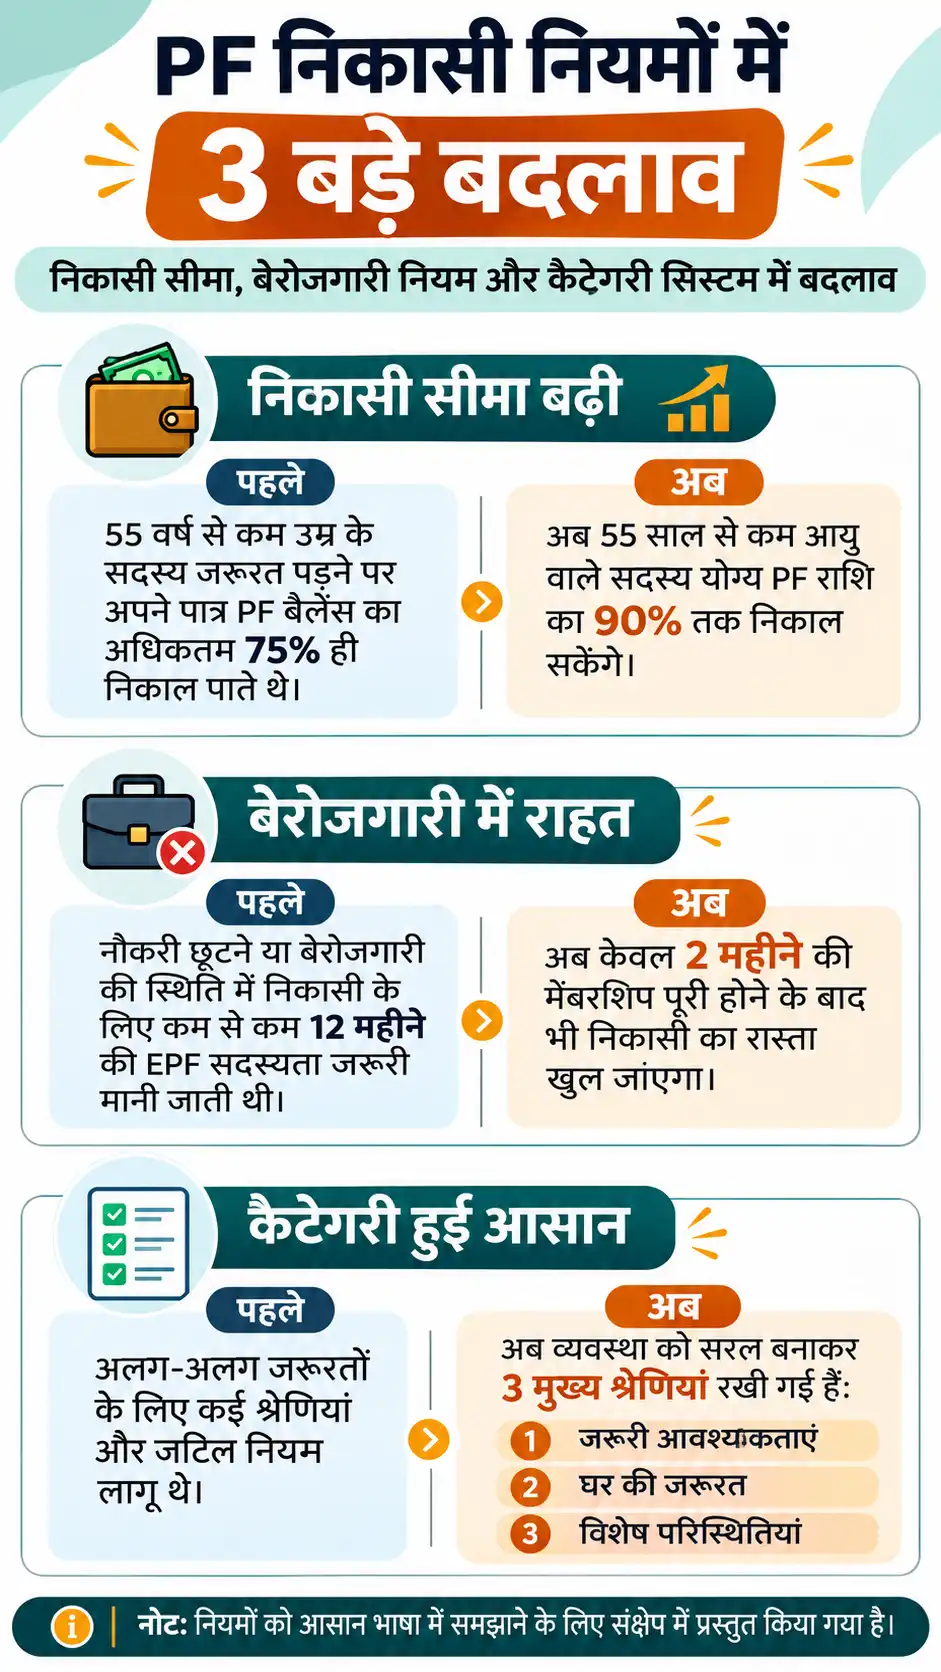
जवाब: EPFO ने आम कर्मचारियों की सुविधा के लिए तीन बड़े बदलाव किए हैं। पहला, 55 साल से कम उम्र के कर्मचारियों के लिए नौकरी के दौरान पैसा निकालने की लिमिट 75% से बढ़ाकर 90% कर दी गई है। दूसरा, बेरोजगारी की स्थिति में पैसा निकालने के लिए अब 1 साल तक नौकरी करने की शर्त हटा दी गई है, यानी मेंबर बनने के सिर्फ 2 महीने बाद ही क्लेम किया जा सकता है। तीसरा, आंशिक निकासी के लिए मंजूर किए जाने वाले कारणों की सूची को भी पहले से ज्यादा आसान और विस्तृत बनाया गया है।
सवाल 2: PF अकाउंट से पैसा निकालने की मंजूरी किन-किन वजहों से मिलती है?
जवाब: EPFO ने जिन वजहों से आंशिक निकासी को मंजूरी दी है, उनमें सबसे ऊपर परिवार का स्वास्थ्य है, खुद का या परिवार में किसी का इलाज चल रहा हो और अस्पताल का खर्च उठाना हो, तो पैसा निकाला जा सकता है। इसी तरह खुद की, बच्चों की या परिवार के किसी सदस्य की पढ़ाई का खर्च भी इसी दायरे में आता है।
शादी-ब्याह का खर्च भी इसमें शामिल है, चाहे वह सदस्य की अपनी शादी हो या परिवार में किसी और की। मकान से जुड़े मामलों में भी राहत दी गई है, नया घर या फ्लैट लेना हो, प्लॉट खरीदना हो, घर बनवाना हो, होम लोन की किस्त चुकानी हो या पुराने घर की मरम्मत करानी हो, इन सभी के लिए पैसा निकाला जा सकता है। इसके अलावा अगर जिंदगी में अचानक कोई बड़ी मुश्किल आ जाए, तो उस विशेष परिस्थिति के लिए भी निकासी की छूट रहेगी।
सवाल 3: क्या नए नियम से कोई सदस्य अपना पूरा PF बैलेंस एक साथ निकाल सकता है?
जवाब: नहीं, यह संभव नहीं होगा। EPFO ने जानबूझकर 90% की सीमा तय की है, ताकि कोई भी सदस्य रिटायरमेंट से पहले अपनी पूरी जमा पूंजी न निकाल ले और खाते में हमेशा कम से कम 10% राशि बची रहे। साथ ही, निकासी किस वजह से और कितनी बार की जा रही है, इन पर पहले से तय शर्तें भी आगे भी लागू रहेंगी, यानी यह पूरी तरह खुली छूट नहीं है।
सवाल 4: नौकरीपेशा लोगों को इस फैसले से सीधे तौर पर क्या राहत मिलेगी?
जवाब: सबसे बड़ा फायदा यह होगा कि नौकरी जाने, बीमारी, बच्चों की पढ़ाई या घर खरीदने जैसी जरूरतों के लिए अब बैंकों से महंगे ब्याज पर पर्सनल लोन लेने की नौबत कम आएगी। चूंकि नौकरी शुरू करने के महज दो महीने के भीतर ही अपनी जमा राशि का बड़ा हिस्सा निकाला जा सकेगा, इसलिए अचानक आई आर्थिक तंगी में कर्मचारी अपने ही पैसों से काम चला सकेंगे।
सवाल 5: जरूरत से पहले 90% तक पैसा निकाल लेने में कोई नुकसान भी छुपा है क्या?
जवाब: है, और यह नुकसान लंबी अवधि में दिखता है। PF की खासियत यही है कि इसमें जमा राशि पर चक्रवृद्धि ब्याज मिलता है, यानी समय के साथ पैसा काफी तेजी से बढ़ता है। अगर जरूरत न होने पर भी कोई सदस्य 90% तक पैसा निकाल लेता है, तो रिटायरमेंट के वक्त उसके पास बचत बहुत कम रह जाएगी, जिससे बुढ़ापे में आर्थिक तंगी का खतरा बढ़ सकता है। यही वजह है कि वित्तीय सलाहकार बार-बार यह चेतावनी देते हैं कि यह सुविधा सिर्फ सचमुच जरूरी होने पर ही इस्तेमाल की जाए।
सवाल 6: नए नियमों के तहत PF निकासी के लिए आवेदन करने का तरीका क्या रहेगा?
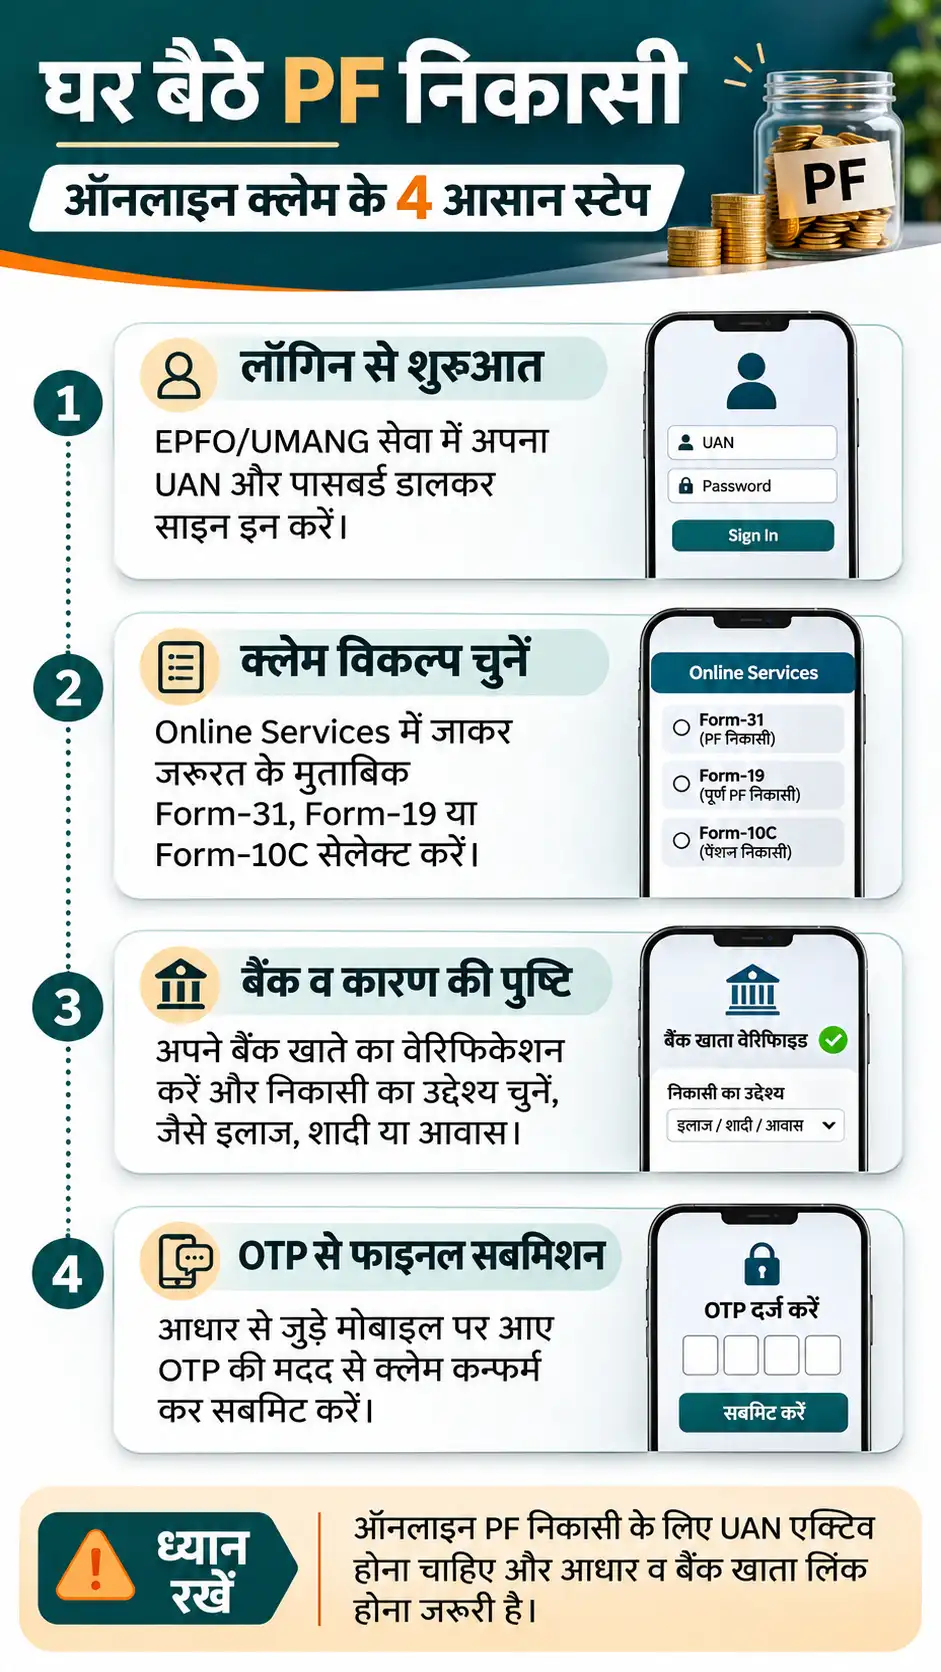
जवाब: आवेदन की प्रक्रिया पूरी तरह ऑनलाइन रहेगी। सदस्यों को बस EPFO के मेंबर पोर्टल पर अपने UAN नंबर और पासवर्ड से लॉगिन करना होगा और वहीं से क्लेम दाखिल किया जा सकेगा, यानी दफ्तर के चक्कर लगाने की जरूरत नहीं पड़ेगी। नियम सरल होने की वजह से कागजी कार्रवाई भी घटेगी, जिससे पैसा पहले से तेज गति से खाते में पहुंचने की उम्मीद है। EPFO की नई वॉट्सएप सर्विसेज और डिएक्टिव पीएफ खातों के अपने आप सेटलमेंट की खबर भी पहले दी जा चुकी है, जिससे अंदाजा लगाया जा सकता है कि क्लेम प्रोसेस को आसान बनाने के लिए संस्था लगातार कितने कदम उठा रही है।
सवाल 7: क्लेम सेटलमेंट प्रक्रिया पर इस बदलाव का आगे चलकर क्या असर पड़ेगा?
जवाब: नियमों को तीन स्पष्ट हिस्सों में बांटे जाने और शर्तों के आसान होने से EPFO की कार्यप्रणाली में भी तेजी आने की उम्मीद है। इससे ऑनलाइन क्लेम के रिजेक्ट होने के मामलों में कमी आ सकती है, और सदस्यों के बैंक खातों में पैसा पहले के मुकाबले कहीं जल्दी पहुंच सकेगा।
सवाल 8: ये नए नियम किन-किन कर्मचारियों के दायरे में आएंगे?
जवाब: ये नए नियम EPFO के सभी उन सदस्यों पर लागू होंगे, जिनकी उम्र 55 साल से कम है और जो किसी संगठित क्षेत्र की कंपनी में काम करते हुए नियमित रूप से PF में योगदान कर रहे हैं। प्राइवेट कंपनियों के साथ-साथ उन सरकारी उपक्रमों के कर्मचारी भी इसके दायरे में आएंगे, जो EPFO के तहत कवर होते हैं। हालांकि जो कर्मचारी पहले से किसी अलग पेंशन या भविष्य निधि योजना का हिस्सा हैं, उन पर यह नियम उसी हद तक लागू होगा, जितना EPFO के दिशा-निर्देशों में तय किया गया है।
सवाल 9: निकासी का क्लेम करते समय कौन-कौन से दस्तावेज मांगे जा सकते हैं?
जवाब: निकासी की वजह के हिसाब से दस्तावेज अलग-अलग हो सकते हैं। मेडिकल इलाज के लिए अस्पताल के बिल और डॉक्टर की पर्ची, शादी के लिए शादी से जुड़े प्रमाण, और घर खरीदने या बनवाने के लिए संपत्ति से जुड़े कागजात अपलोड करने पड़ सकते हैं। पढ़ाई के लिए संस्थान की फीस रसीद या एडमिशन से जुड़े दस्तावेज देने होंगे। चूंकि पूरी प्रक्रिया अब ऑनलाइन पोर्टल और UAN से जुड़ी है, इसलिए जरूरी दस्तावेज स्कैन करके पहले से तैयार रखने से क्लेम प्रोसेस और आसान हो जाती है।
क्यों जरूरी थे ये बदलाव, समझें पूरी पृष्ठभूमि
अब तक कई कर्मचारियों को नौकरी छूटने या अचानक आई किसी मुश्किल के दौरान PF से पैसा निकालने में परेशानी होती थी, क्योंकि पुराने नियमों में शर्तें काफी सख्त थीं। 1 साल तक नौकरी करने की अनिवार्यता की वजह से नई नौकरी में आए कर्मचारी बेरोजगारी की स्थिति में भी अपने ही पैसे का इस्तेमाल नहीं कर पाते थे।
इसके अलावा 75% की पुरानी लिमिट भी कई बार बड़ी जरूरतों के लिए नाकाफी साबित होती थी, खासकर गंभीर बीमारी, बच्चों की उच्च शिक्षा या घर खरीदने जैसे बड़े खर्चों के मामलों में। नए नियमों से अब कर्मचारियों के पास अपनी ही जमा पूंजी पर पहले से कहीं ज्यादा नियंत्रण होगा, और उन्हें छोटी-छोटी जरूरतों के लिए भी महंगे पर्सनल लोन के भरोसे नहीं रहना पड़ेगा।
कुल मिलाकर EPFO के ये तीनों बदलाव करोड़ों नौकरीपेशा लोगों के लिए राहत भरी खबर हैं। हालांकि विशेषज्ञों की सलाह यही है कि पैसा सिर्फ वाकई जरूरी होने पर ही निकाला जाए, ताकि रिटायरमेंट के समय के लिए पर्याप्त बचत बनी रहे और बुढ़ापे की आर्थिक सुरक्षा प्रभावित न हो।
आने वाले दिनों में EPFO की तरफ से इन नियमों को लेकर विस्तृत सर्कुलर भी जारी किया जा सकता है, जिसमें हर तरह की निकासी के लिए अलग-अलग शर्तों और दस्तावेजों की पूरी जानकारी दी जाएगी। तब तक कर्मचारियों को सलाह दी जाती है कि वे अपने क्लेम से जुड़ा कोई भी फैसला लेने से पहले EPFO के आधिकारिक पोर्टल या हेल्पलाइन से ताजा जानकारी जरूर ले लें।
ये भी पढ़ें :
EPFO 3.0 से कर्मचारियों को सीधा फायदा, PF पैसा तेजी से खाते में आएगा
Like and follow us on :
Telegram | Facebook | Instagram | Twitter | Pinterest | Linkedin