EPFO SWP Plan: रिटायरमेंट के बाद हर महीने मिलेगी सैलरी जैसी रकम
EPFO ने CBT बैठक में सिस्टमैटिक विड्रॉल प्लान (SWP) को मंजूरी दी, जिससे रिटायरमेंट पर सदस्य पूरा PF एक साथ न निकालकर हर महीने किस्तों में ले सकेंगे, बची रकम पर 8.25% ब्याज भी जुड़ता रहेगा। 90% अग्रिम निकासी और 2 महीने की राहत वाले नियम भी साथ लागू हुए।
EPFO SWP Plan: रिटायरमेंट के बाद अब पीएफ खाताधारकों को सैलरी की कमी महसूस नहीं होगी। EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) की बैठक में सिस्टमैटिक विड्रॉल प्लान यानी SWP को मंजूरी दे दी गई है।
अभी तक 58 साल की उम्र में रिटायर होने पर मेंबर को अपना पूरा PF एक ही बार में निकालना पड़ता था। अब नए SWP सिस्टम के तहत सदस्य चाहें तो यह पूरी रकम एक साथ न निकालकर, हर महीने तय किस्तों में भी ले सकेंगे, ठीक वैसे ही जैसे सैलरी खाते में आती है। इससे पहले EPFO ने नौकरी के दौरान PF से 90% तक पैसा निकालने की सुविधा देने वाले नियम में बदलाव किया था, जिससे यह समझा जा सकता है कि संस्था लगातार सदस्यों को उनकी बचत पर ज्यादा नियंत्रण देने की दिशा में काम कर रही है।
इस किस्त वाले सिस्टम की सबसे खास बात यह है कि खाते में जो रकम अगली किस्त तक बची रहेगी, उस पर भी ब्याज मिलता रहेगा। यानी हर महीने घर खर्च के लिए पैसा भी आएगा और बचा हुआ फंड भी बढ़ता रहेगा।
सैलरी की तरह मिलेगी किस्त, जमा रकम पर भी जुड़ता रहेगा ब्याज
मौजूदा नियमों के मुताबिक रिटायरमेंट होते ही EPFO मेंबर्स को अपना जमा किया हुआ पूरा प्रॉविडेंट फंड एक बार में ही निकालना अनिवार्य होता है। SWP लागू होने के बाद सदस्यों के पास यह विकल्प भी होगा कि वे अपनी पूरी सेविंग EPFO के पास ही जमा रहने दें और उसमें से एक तय अंतराल पर नियमित आय लेते रहें।
फिलहाल EPFO अपने सदस्यों को सालाना 8.25% की दर से ब्याज देता है, और SWP चुनने वाले सदस्यों को भी यही दर मिलेगी। हालांकि आने वाले सालों में असल रिटर्न उस-उस वित्त वर्ष के लिए तय होने वाली ब्याज दरों पर ही निर्भर करेगा, क्योंकि ब्याज दर हर साल सरकार तय करती है।
सदस्य की मौत होने पर नॉमिनी के पास रहेंगे ये दो विकल्प
किस्तों के बीच किसी सदस्य की मृत्यु होने की स्थिति में भी उसका पैसा पूरी तरह सुरक्षित रहेगा। ऐसे हालात में परिवार या नॉमिनी को दो आसान विकल्प दिए जाएंगे।
पहला विकल्प यह है कि नॉमिनी चाहे तो खाते में बची हुई पूरी रकम एक ही बार में निकाल ले। दूसरा विकल्प यह है कि नॉमिनी उसी तरह हर महीने या तय अंतराल पर मिलने वाली किस्तों को आगे भी जारी रखवा सकता है, जैसे सदस्य खुद ले रहा था। इस वजह से परिवार को अचानक आई किसी भी स्थिति में फंड को लेकर परेशान होने की जरूरत नहीं पड़ेगी।
अभी तक क्यों दिक्कत होती थी, क्यों पड़ी नए सिस्टम की जरूरत
अब तक की व्यवस्था में रिटायरमेंट पर पूरा PF एक साथ मिल जाने की वजह से कई बार सदस्य इस बड़ी रकम का सही प्रबंधन नहीं कर पाते थे। कुछ लोग इसे जल्दबाजी में किसी निवेश में लगा देते थे, तो कुछ परिवार की जरूरतों में ही कुछ ही सालों में पूरी रकम खर्च कर देते थे। इसके बाद बुढ़ापे के बचे हुए सालों में उनके पास कोई नियमित आमदनी नहीं बचती थी।
EPFO की ओर से हर साल तय की जाने वाली ब्याज दर और उसके क्रेडिट होने की तारीख से जुड़ी खबर भी पहले दी जा चुकी है, जिससे यह समझा जा सकता है कि प्रॉविडेंट फंड पर मिलने वाला ब्याज सदस्यों की रिटायरमेंट प्लानिंग में कितनी बड़ी भूमिका निभाता है। औसत उम्र बढ़ने के साथ अब बुजुर्गों को रिटायरमेंट के बाद 20-25 साल तक की जिंदगी के लिए भी आर्थिक तैयारी रखनी पड़ती है, और SWP जैसा सिस्टम इसी जरूरत को ध्यान में रखकर तैयार किया गया लगता है।
किन सदस्यों के लिए रहेगा यह विकल्प फायदेमंद
वित्तीय मामलों के जानकारों के मुताबिक SWP खासतौर पर उन सदस्यों के लिए मुफीद रहेगा, जिनके पास रिटायरमेंट के बाद आमदनी का कोई और नियमित जरिया नहीं है। ऐसे लोग पूरी रकम एक साथ निकालकर किसी जोखिम भरी जगह लगाने के बजाय, EPFO के भरोसेमंद ब्याज के साथ हर महीने तय आमदनी पा सकेंगे।
वहीं जिन सदस्यों को रिटायरमेंट के तुरंत बाद किसी बड़े खर्च, जैसे घर बनवाने या कारोबार शुरू करने के लिए एकमुश्त बड़ी रकम की जरूरत है, उनके लिए अब भी पुराना वाला विकल्प यानी पूरा पैसा एक साथ निकालना ज्यादा सही रह सकता है। यानी SWP किसी पर थोपा नहीं जाएगा, बल्कि सदस्य अपनी जरूरत के हिसाब से दोनों में से कोई भी तरीका चुन सकेंगे।
50 लाख के फंड पर 20 साल तक हर महीने निकासी का पूरा हिसाब
SWP सिस्टम में ब्याज का फायदा कितना बड़ा हो सकता है, इसे एक उदाहरण से समझा जा सकता है। मान लीजिए किसी सदस्य के रिटायरमेंट के समय EPF खाते में कुल 50 लाख रुपए जमा हैं। 8.25% की सालाना ब्याज दर पर हर महीने करीब 0.6875% ब्याज बनता है।
अगर यह सदस्य लगातार 20 साल तक हर महीने 30 हजार रुपए की किस्त निकालता रहे, तो भी ब्याज जुड़ते रहने की वजह से उसके खाते में आखिर में करीब 75.33 लाख रुपए बचे मिलेंगे। यानी पूरी किस्त निकालने के बाद भी मूल रकम से ज्यादा बैलेंस खाते में मौजूद रहेगा। महीने-दर-महीने यह गणित कुछ इस तरह आगे बढ़ता है :
| समयावधि | शुरुआती राशि | मासिक निकासी | कुल निकासी | बचा हुआ बैलेंस |
|---|---|---|---|---|
| पहला महीना | ₹50,00,000 | ₹30,000 | ₹30,000 | ₹50,04,169 |
| दूसरा महीना | ₹50,04,169 | ₹30,000 | ₹60,000 | ₹50,08,366 |
| 1 साल बाद | ₹50,47,466 | ₹30,000 | ₹3.6 लाख | ₹50,51,961 |
| 5 साल बाद | ₹53,02,066 | ₹30,000 | ₹18 लाख | ₹53,08,311 |
| 10 साल बाद | ₹57,63,964 | ₹30,000 | ₹36 लाख | ₹57,73,385 |
| 15 साल बाद | ₹64,60,720 | ₹30,000 | ₹54 लाख | ₹64,74,931 |
| 20 साल बाद | ₹75,11,747 | ₹30,000 | ₹72 लाख | ₹75,33,184 |
ध्यान रहे, यह सिर्फ मौजूदा 8.25% ब्याज दर पर आधारित एक उदाहरण है। EPFO ने खुद साफ किया है कि असल में मिलने वाला पैसा उस समय की ब्याज दरों, निकासी की अवधि और योजना की अंतिम शर्तों पर निर्भर करेगा, इसलिए यह आंकड़े सिर्फ अंदाजा लगाने के लिए हैं।
बैंक या म्यूचुअल फंड के सिस्टमैटिक विड्रॉल प्लान से तुलना करें तो EPFO का यह सिस्टम कहीं ज्यादा सुरक्षित माना जा सकता है, क्योंकि इसमें बाजार के उतार-चढ़ाव का कोई सीधा असर नहीं पड़ता और ब्याज दर हर साल सरकार तय करती है। यही वजह है कि रिटायरमेंट प्लानिंग करने वाले कई लोग इसे शेयर बाजार से जुड़ी स्कीमों के मुकाबले ज्यादा भरोसेमंद विकल्प मान सकते हैं।
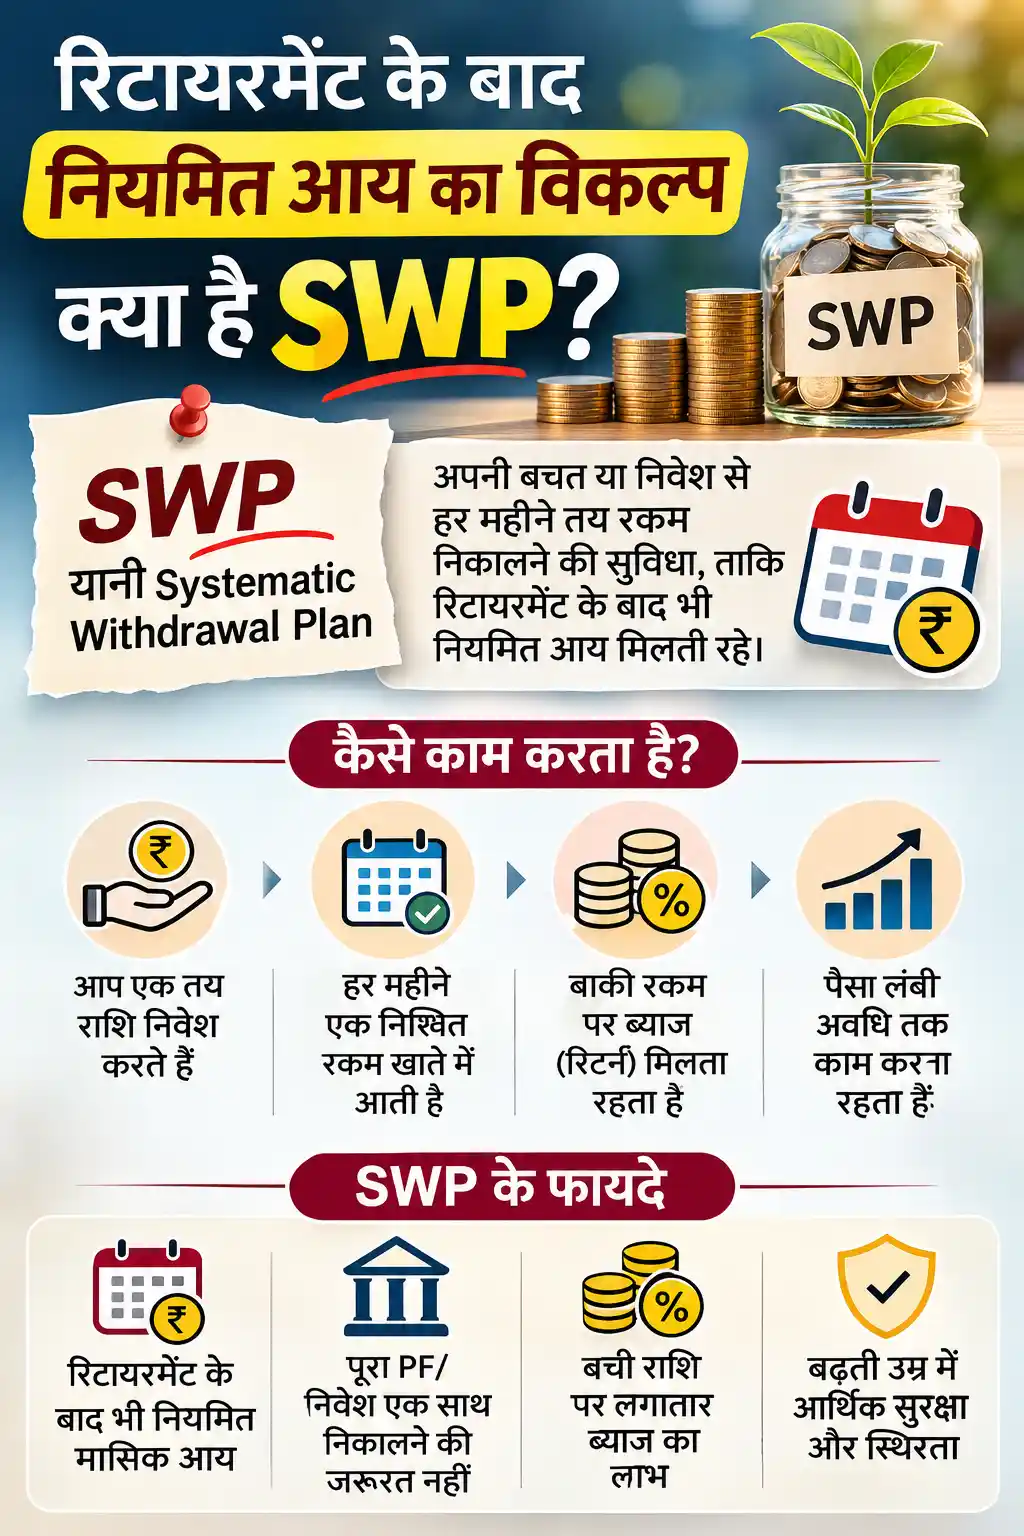
इसी बैठक में निकासी और पेंशन से जुड़े 3 और फैसले भी हुए
SWP प्लान के अलावा CBT की इसी बैठक में सदस्यों की सहूलियत के लिए तीन और बड़े बदलावों पर मुहर लगाई गई है।
पहला, 55 साल की उम्र पूरी होने से पहले भी अब सदस्य अपनी जमा पूंजी का 90% हिस्सा निकाल सकेंगे। पहले खाते में कम से कम 25% रकम छोड़ना अनिवार्य था, जिसे घटाकर अब सिर्फ 10% कर दिया गया है। दूसरा, नौकरी छोड़ने के बाद पूरा PF पाने के लिए पहले 12 महीने का इंतजार करना पड़ता था, जिसे अब घटाकर सिर्फ 2 महीने कर दिया गया है। तीसरा, फाइनल पेंशन की रकम निकालने के लिए तय इंतजार की अवधि में फिलहाल कोई बदलाव नहीं किया गया है, यह पहले की तरह 36 महीने ही बनी रहेगी।
कब से लागू होगा नया नियम, किसे मिलेगा फायदा
EPFO के इन फैसलों से खासतौर पर उन कर्मचारियों को राहत मिलेगी, जो रिटायरमेंट के बाद पूरा पैसा एक साथ खर्च करने की बजाय हर महीने सैलरी जैसी तय कमाई चाहते हैं। इससे बुजुर्गों को रिटायरमेंट के बाद भी नियमित आमदनी का एक भरोसेमंद जरिया मिल सकेगा।
हालांकि इस सुविधा का फायदा ठीक किन सदस्यों को मिलेगा, आवेदन की प्रक्रिया क्या रहेगी और यह नियम किस तारीख से लागू होगा, इसे लेकर अभी सरकार की ओर से विस्तृत गाइडलाइंस जारी होना बाकी है। जब तक यह आधिकारिक सर्कुलर नहीं आता, तब तक सदस्यों को सलाह दी जाती है कि वे अपने रिटायरमेंट से जुड़ा कोई भी बड़ा फैसला लेने से पहले EPFO के आधिकारिक पोर्टल से ताजा अपडेट जरूर लेते रहें।
ये भी पढ़ें :
EPFO PF Withdrawal Rule: अब 90% तक निकाल सकेंगे पैसा, 2 महीने बाद ही मिलेगी निकासी की सुविधा
EPFO 3.0 से कर्मचारियों को सीधा फायदा, PF पैसा तेजी से खाते में आएगा
Like and follow us on :
Telegram | Facebook | Instagram | Twitter | Pinterest | Linkedin