No-Cost EMI: दिवाली शॉपिंग में छिपे हैं ये 5 एक्स्ट्रा चार्ज
छोटी-छोटी मंथली किस्त का लालच देखकर कई ग्राहक बिना पूरा गणित समझे ही नो-कॉस्ट EMI चुन लेते हैं, जबकि असल में इसमें छिपे कई चार्ज मिलकर खरीदारी को फुल पेमेंट से भी महंगा बना सकते हैं। आइए समझते हैं कि नो-कॉस्ट EMI असल में कैसे काम करती है
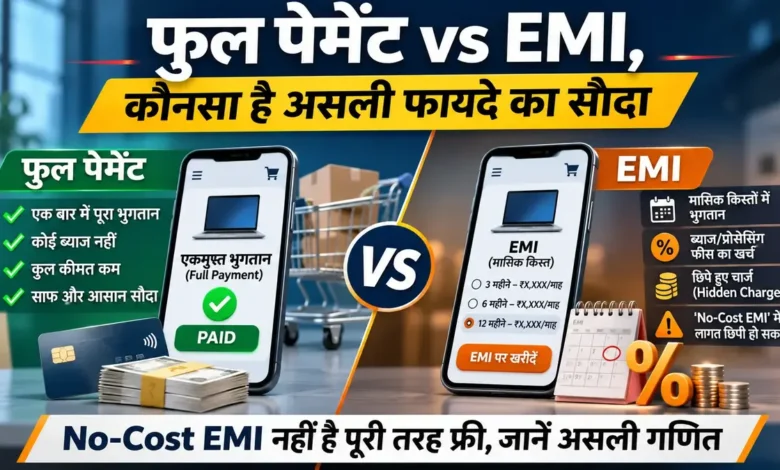
देशभर में दिवाली पर लोग कपड़े, इलेक्ट्रॉनिक्स, पटाखे और गिफ्ट्स की खरीदारी के लिए ई-कॉमर्स प्लेटफॉर्म्स और स्टोर्स पर जमकर डिजिटल पेमेंट कर रहे हैं। एक बार में बड़ा पेमेंट करने से बचने के लिए कई लोग क्रेडिट कार्ड से No-Cost EMI का ऑप्शन चुन रहे हैं।
अगर आप भी क्रेडिट कार्ड से शॉपिंग करने के लिए नो-कॉस्ट EMI का ऑप्शन देख रहे हैं तो रुकिए, क्योंकि नो-कॉस्ट का मतलब यहां पूरी तरह फ्री नहीं है। इसमें लगने वाली प्रोसेसिंग फीस, 18% GST और तुरंत मिलने वाले डिस्काउंट का न मिलना आपकी खरीदारी को काफी महंगा बना सकता है।
त्योहारी सीजन में छोटी-छोटी मंथली किस्त का लालच देखकर कई ग्राहक बिना पूरा गणित समझे ही नो-कॉस्ट EMI चुन लेते हैं, जबकि असल में इसमें छिपे कई चार्ज मिलकर खरीदारी को फुल पेमेंट से भी महंगा बना सकते हैं। आइए विस्तार से समझते हैं कि नो-कॉस्ट EMI असल में कैसे काम करती है और इसमें किन-किन बातों का ध्यान रखना जरूरी है।
नो-कॉस्ट EMI असल में कैसे काम करती है
बैंक कानूनी रूप से 0% ब्याज पर लोन नहीं दे सकते। इसलिए नो-कॉस्ट EMI में बैंक जितना ब्याज ग्राहक से लेता है, उतनी ही रकम मर्चेंट यानी दुकानदार या ई-कॉमर्स साइट प्रोडक्ट की कीमत में डिस्काउंट के रूप में दे देता है। ऊपर से देखने पर लगता है कि ग्राहक को कोई ब्याज नहीं देना पड़ रहा, लेकिन तकनीकी रूप से बैंक उस ट्रांजैक्शन पर ब्याज चार्ज करता ही है।
लेकिन इस डिस्काउंटेड ब्याज पर 18% जीएसटी ग्राहक को अपनी जेब से भरना होता है, जो कि असल में छिपा हुआ खर्च है। यही वजह है कि नो-कॉस्ट EMI नाम से भले ही मुफ्त लगे, लेकिन इसके पीछे का पूरा गणित समझे बिना इसे चुनना नुकसानदायक साबित हो सकता है।
प्रोसेसिंग फीस का एक्स्ट्रा बोझ
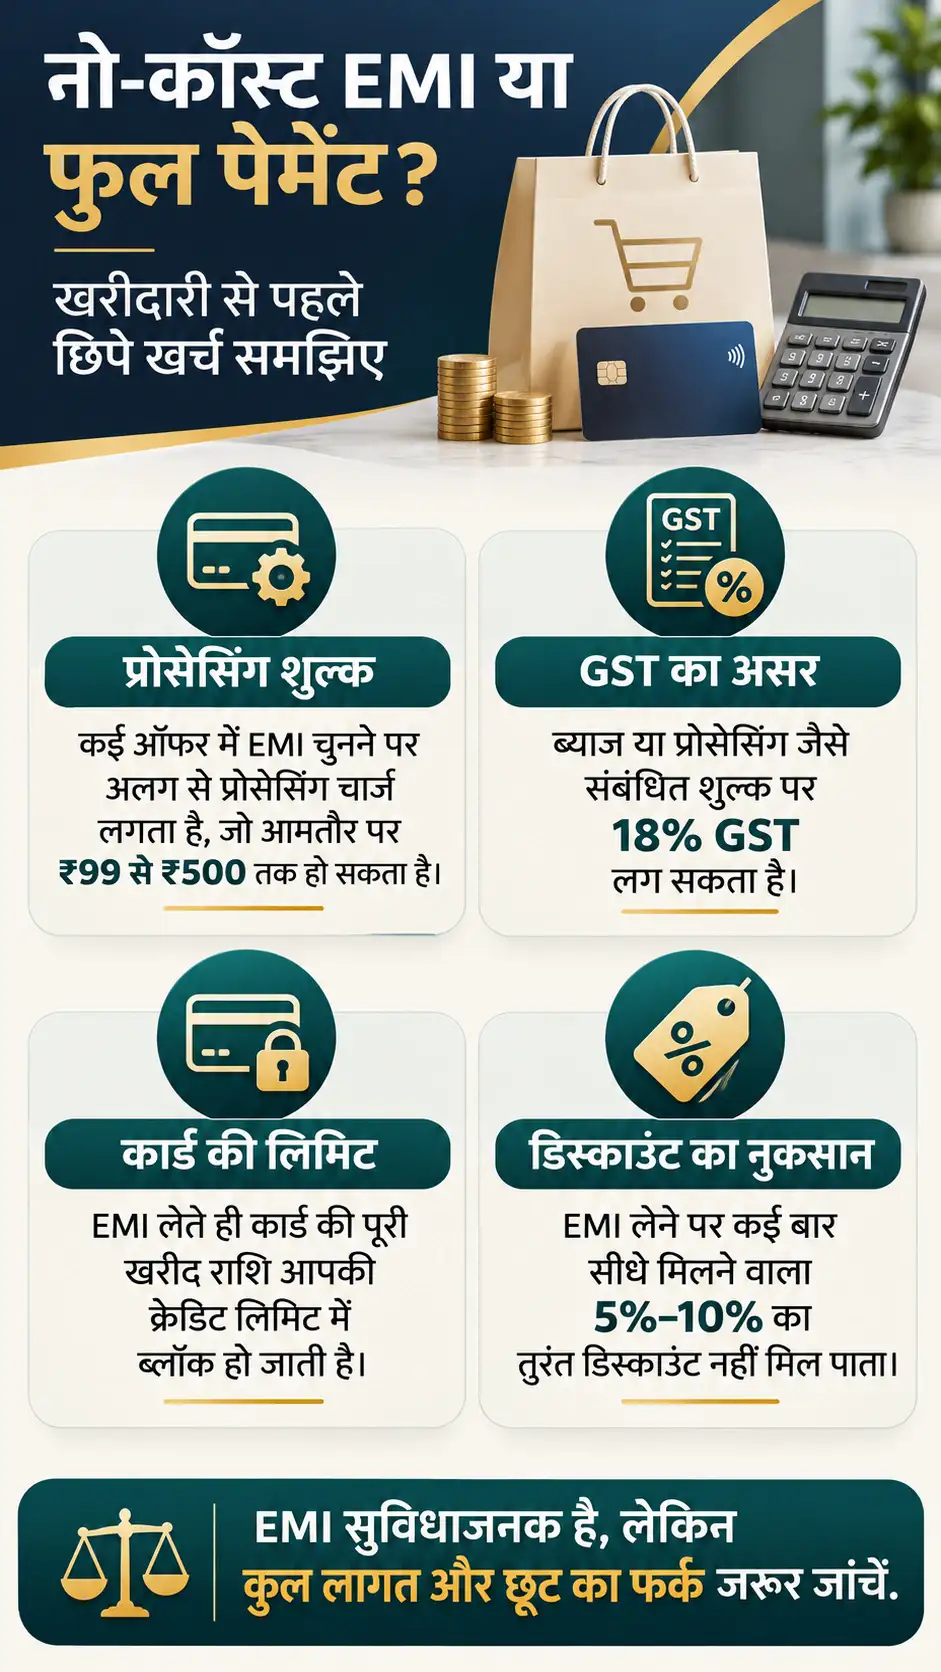
कई बैंक और क्रेडिट कार्ड कंपनियां नो-कॉस्ट EMI का विकल्प चुनने पर अलग से प्रोसेसिंग फीस वसूलती हैं। यह फीस 99 रुपए से लेकर 500 रुपए या उससे ज्यादा भी हो सकती है। भले ही ग्राहक को सीधे तौर पर ब्याज न देना पड़ रहा हो, लेकिन यह एकमुश्त फीस खरीदारी को महंगा बना देती है। कुछ बैंक यह फीस पहली किस्त के साथ ही काट लेते हैं, तो कुछ इसे अलग से बिल में जोड़ देते हैं, जिस वजह से कई बार ग्राहकों को इसका एहसास भी देर से होता है। इसलिए किसी भी प्रोडक्ट पर नो-कॉस्ट EMI चुनने से पहले प्रोसेसिंग फीस की जानकारी जरूर ले लेनी चाहिए।
ब्याज और फीस पर लगता है 18% GST
नो-कॉस्ट EMI में मर्चेंट या बैंक अक्सर ब्याज की राशि को प्रोडक्ट की कीमत में से डिस्काउंट के रूप में घटा देते हैं, लेकिन तकनीकी रूप से बैंक उस ट्रांजैक्शन पर ब्याज चार्ज करता है। नियमानुसार EMI के ब्याज और प्रोसेसिंग फीस, दोनों पर 18% की दर से जीएसटी लगता है, जिसका भुगतान ग्राहक को ही करना पड़ता है। यानी जिस रकम को डिस्काउंट के नाम पर माफ किया गया दिखाया जाता है, उसी पर टैक्स की वसूली अलग से हो जाती है। फेस्टिव सेल में फर्जी डिस्काउंट से बचने के लिए पहले भी कई जरूरी बातें बताई जा चुकी हैं, जिनका ध्यान रखना नो-कॉस्ट EMI चुनते समय भी उतना ही जरूरी है।
अपफ्रंट और इंस्टेंट डिस्काउंट का नुकसान
त्योहारों के सीजन में बैंक क्रेडिट कार्ड पर सीधे 10% या 1,500 रुपए तक का इंस्टेंट डिस्काउंट देते हैं। जब ग्राहक नो-कॉस्ट EMI का विकल्प चुनते हैं, तो अक्सर उन्हें यह फ्लैट डिस्काउंट नहीं मिलता। ऐसे में अगर ग्राहक फुल पेमेंट करते, तो प्रोडक्ट उन्हें EMI की तुलना में कहीं ज्यादा सस्ता पड़ता। यही वह पहलू है जिसे ज्यादातर खरीदार नजरअंदाज कर देते हैं, क्योंकि छोटी मंथली किस्त देखकर वे यह भूल जाते हैं कि फुल पेमेंट पर मिलने वाला सीधा डिस्काउंट कहीं ज्यादा फायदेमंद हो सकता था। इसलिए किसी भी ऑफर को अंतिम रूप देने से पहले दोनों विकल्पों की तुलना जरूर करनी चाहिए।
प्री-क्लोजर और फोरक्लोजर चार्ज का झटका
अगर ग्राहक EMI अवधि पूरी होने से पहले अपने क्रेडिट कार्ड का बकाया चुकाना चाहते हैं, तो बैंक उनसे फोरक्लोजर या प्री-पेमेंट चार्ज वसूल सकते हैं। यह चार्ज आमतौर पर बची हुई कुल राशि का 2% से 5% तक हो सकता है, साथ ही इस पर भी 18% जीएसटी अलग से लागू होता है। यानी अगर कोई ग्राहक जल्दी कर्ज से मुक्त होना चाहे, तब भी उसे अतिरिक्त चार्ज चुकाना पड़ता है। यह उन ग्राहकों के लिए खास तौर पर नुकसानदायक है जो बीच में अचानक एकमुश्त रकम आने पर बकाया जल्दी चुकता करना चाहते हैं, क्योंकि उन्हें इसका कोई खास फायदा नहीं मिल पाता।
क्रेडिट लिमिट ब्लॉक होना और कुल कर्ज का असर
जैसे ही कोई ग्राहक किसी खरीदारी को EMI में बदलता है, उसके क्रेडिट कार्ड की कुल लिमिट में से उस प्रोडक्ट की पूरी कीमत ब्लॉक हो जाती है। जैसे-जैसे हर महीने किस्त भरी जाती है, उतनी लिमिट धीरे-धीरे अनब्लॉक होती है। इसके अलावा छोटी मंथली किस्त देखकर हर सामान को EMI पर लेने से ग्राहक का कुल मंथली बजट बिगड़ सकता है, क्योंकि अलग-अलग प्रोडक्ट्स की कई किस्तें मिलकर हर महीने एक बड़ी रकम बन जाती हैं। क्रेडिट कार्ड की लिमिट से जुड़े ऐसे ही और जरूरी पहलुओं के बारे में पहले भी विस्तार से बताया जा चुका है, जिन्हें समझना हर क्रेडिट कार्ड यूजर के लिए फायदेमंद रहता है।
नो-कॉस्ट EMI बनाम फुल पेमेंट, कैसे समझें गणित
मान लीजिए कोई प्रोडक्ट 50 हजार रुपए का है, और ग्राहक उसे 6 महीने की नो-कॉस्ट EMI पर खरीदता है। इस दौरान उसे न तो तुरंत मिलने वाला 10% इंस्टेंट डिस्काउंट मिलेगा, न ही फुल पेमेंट पर कुछ ब्रांड्स जो 2-3% का अतिरिक्त कैशबैक देते हैं, वह मिलेगा।
ऊपर से प्रोसेसिंग फीस और उस पर लगने वाला 18% जीएसटी अलग से जुड़ जाता है। इन सभी को जोड़कर देखा जाए तो नो-कॉस्ट EMI असल में फुल पेमेंट के मुकाबले कई बार हजार से दो हजार रुपए तक महंगी पड़ सकती है, भले ही मंथली किस्त देखने में बहुत छोटी और आकर्षक क्यों न लगे। यही वजह है कि सिर्फ मंथली किस्त की रकम देखकर फैसला लेना सही तरीका नहीं है, बल्कि पूरी खरीदारी का कुल हिसाब लगाकर ही फैसला लेना चाहिए।
स्मार्ट शॉपिंग के लिए क्या करें
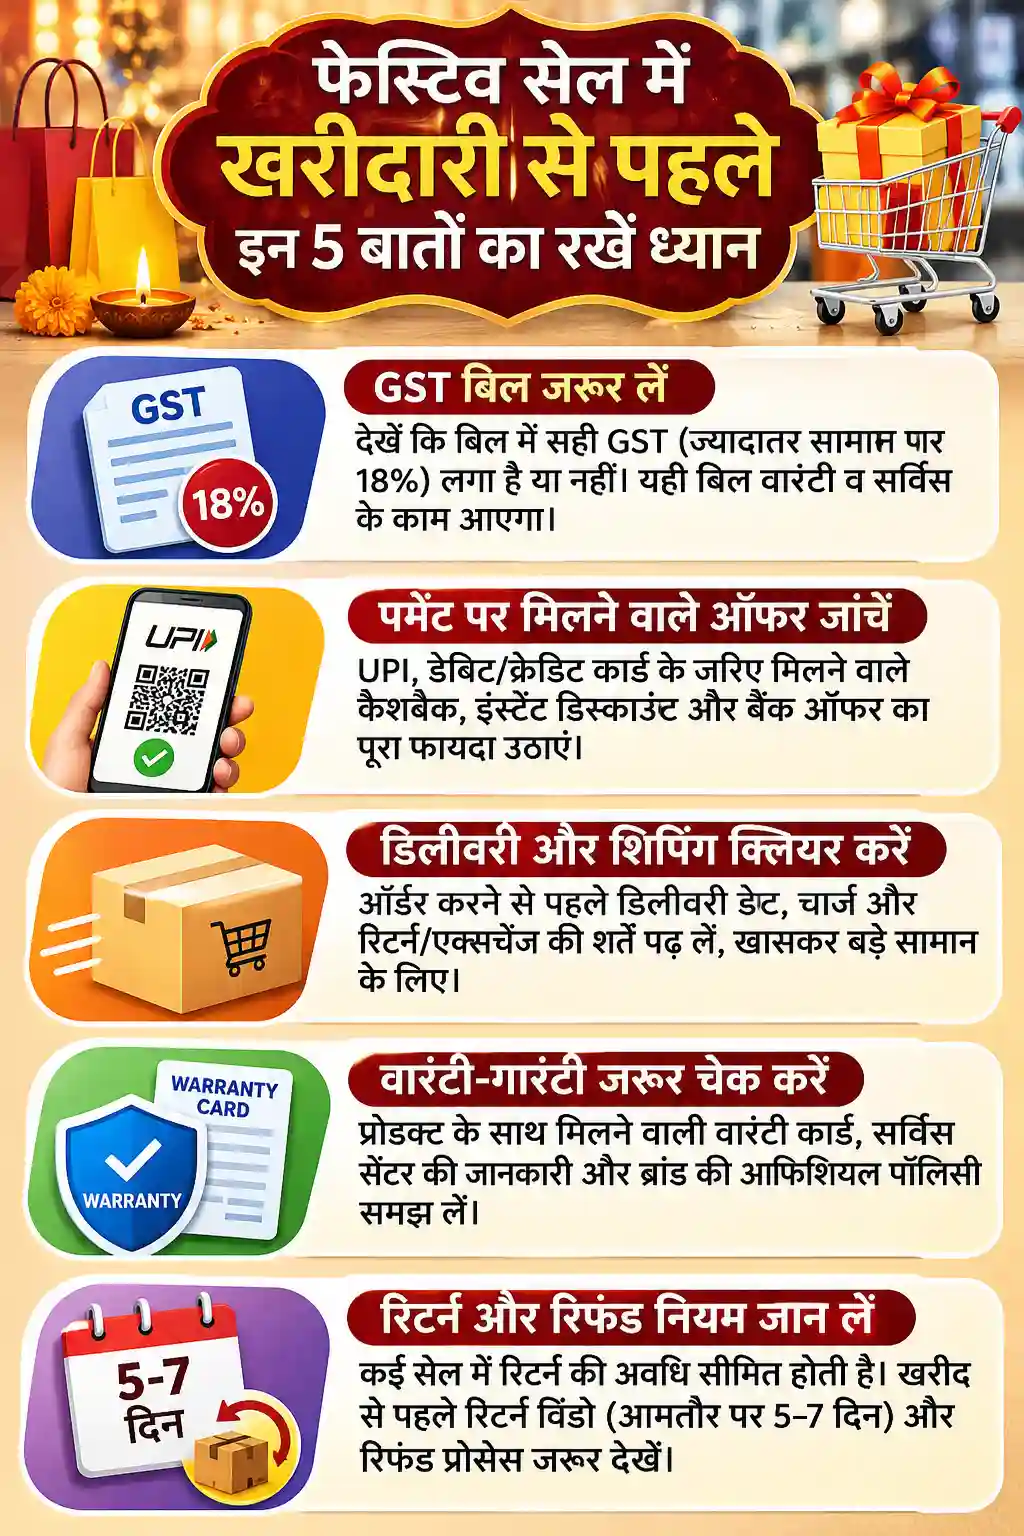
विशेषज्ञों की सलाह है कि त्योहारों में सिर्फ छोटी किस्त देखकर खरीदारी न करें। किसी भी ऑफर को चुनने से पहले फाइनल बिल, प्रोसेसिंग चार्ज, टैक्स और खोए हुए डिस्काउंट को मिलाकर फुल पेमेंट से तुलना जरूर करें। सही डील वही है जो ग्राहक के बजट में फिट बैठे और त्योहार खत्म होने के बाद उस पर कर्ज का बोझ न डाले।
खरीदारी से पहले यह भी देख लेना चाहिए कि नो-कॉस्ट EMI पर मिलने वाली कुल बचत, फुल पेमेंट पर मिलने वाले इंस्टेंट डिस्काउंट से ज्यादा है या कम, क्योंकि यही आंकड़ा तय करता है कि असल में सस्ता सौदा कौन सा है। त्योहारी सीजन में भावनाओं में बहकर लिया गया फैसला अक्सर बाद में जेब पर भारी पड़ता है, इसलिए हर ऑफर को ठंडे दिमाग से परखना ही समझदारी है। खरीदारी से पहले बैंक और मर्चेंट की वेबसाइट या ऐप पर टर्म्स एंड कंडीशंस ध्यान से पढ़ना भी जरूरी है, क्योंकि प्रोसेसिंग फीस और फोरक्लोजर चार्ज जैसी जानकारी अक्सर छोटे अक्षरों में छिपी होती है।
जो ग्राहक अपनी फाइनेंशियल प्लानिंग को लेकर सतर्क रहते हैं, वे त्योहारों की खुशी के साथ-साथ अपने बजट को भी संतुलित रख पाते हैं, जिससे नए साल की शुरुआत कर्ज के बोझ के बिना हो सके।
ये भी पढ़ें :
फेस्टिव सेल में फोन-टीवी खरीदने से पहले ये 5 बातें जान लें, वरना फर्जी डिस्काउंट का हो जाएंगे शिकार
Like and follow us on :
Telegram | Facebook | Instagram | Twitter | Pinterest | Linkedin