Retirement Planning: 40 की उम्र तक एक रुपया नहीं बचा, तो भी ऐसे बन सकता है करोड़ों का फंड
Retirement Planning को लेकर 40 साल की उम्र तक एक रुपए की भी बचत न होने पर घबराने की जरूरत नहीं है। रिटायरमेंट फंड तैयार करने के लिए अभी भी पूरे 20 साल का समय बचा है, बस देर से शुरुआत करने के कारण हर महीने निवेश की रकम थोड़ी ज्यादा रखनी होगी।

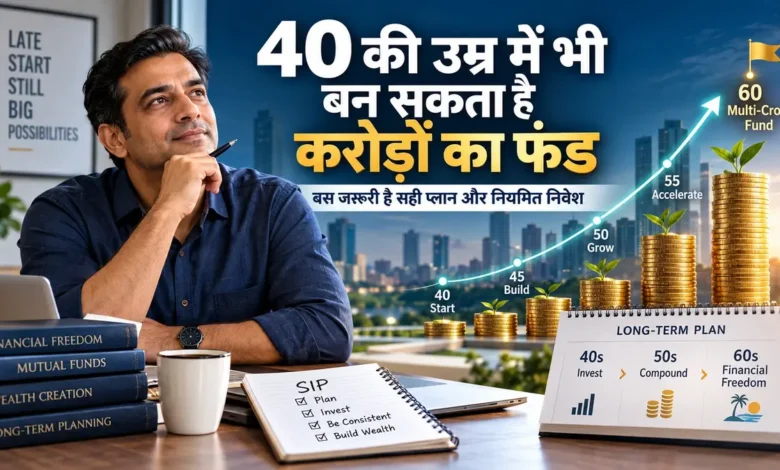
Retirement Planning की शुरुआत उम्र के किसी भी पड़ाव पर की जा सकती है, लेकिन जितनी देर होगी, मंथली निवेश की रकम उतनी ही बढ़ानी होगी। 40 साल की उम्र में 60 साल में रिटायर होने के लिए 20 साल का समय मिलता है, और इस दौरान SIP, EPF, PPF व NPS का सही इस्तेमाल करके बड़ा रिटायरमेंट कॉर्पस तैयार किया जा सकता है। फाइनेंशियल प्लानिंग के गणित से लेकर निवेश की सही रणनीति तक, इस खास Q&A रिपोर्ट में हर जरूरी सवाल का जवाब दिया गया है।
40 की उम्र में शुरुआत देर नहीं, लेकिन महंगी जरूर साबित होती है
60 साल की उम्र में रिटायर होने के लिए 40 साल की उम्र से शुरुआत करने वालों के पास पूरे 20 साल का समय होता है। इस पड़ाव पर रिटायरमेंट फंड का साइज मुख्य रूप से तीन बातों पर निर्भर करता है।
- हर महीने कितना निवेश किया जाता है।
- हर साल निवेश की राशि में कितनी बढ़ोतरी की जाती है।
- कितने सालों तक कमाई जारी रखी जाती है।
सालाना खर्च के 25 से 30 गुने के बराबर होना चाहिए रिटायरमेंट फंड
फाइनेंशियल प्लानिंग का थंब रूल कहता है कि रिटायरमेंट के समय सालाना खर्च का 25 से 30 गुना फंड होना चाहिए। मान लीजिए आज घर का मासिक खर्च ₹30,000 है। 6 फीसदी सालाना महंगाई दर मानी जाए, तो 60 की उम्र में यही मासिक खर्च बढ़कर करीब ₹96,000 हो जाएगा। सालाना खर्च करीब ₹11.5 लाख बनेगा, और इसका 25 गुना यानी करीब ₹2.9 करोड़ के रिटायरमेंट कॉर्पस की जरूरत होगी। अपने मौजूदा खर्च और उम्र के हिसाब से खुद का सटीक टारगेट जानने के लिए Retirement Planning Calculator का इस्तेमाल किया जा सकता है।
₹15,000 की मंथली SIP से 20 साल में बन सकता है करोड़ों का फंड
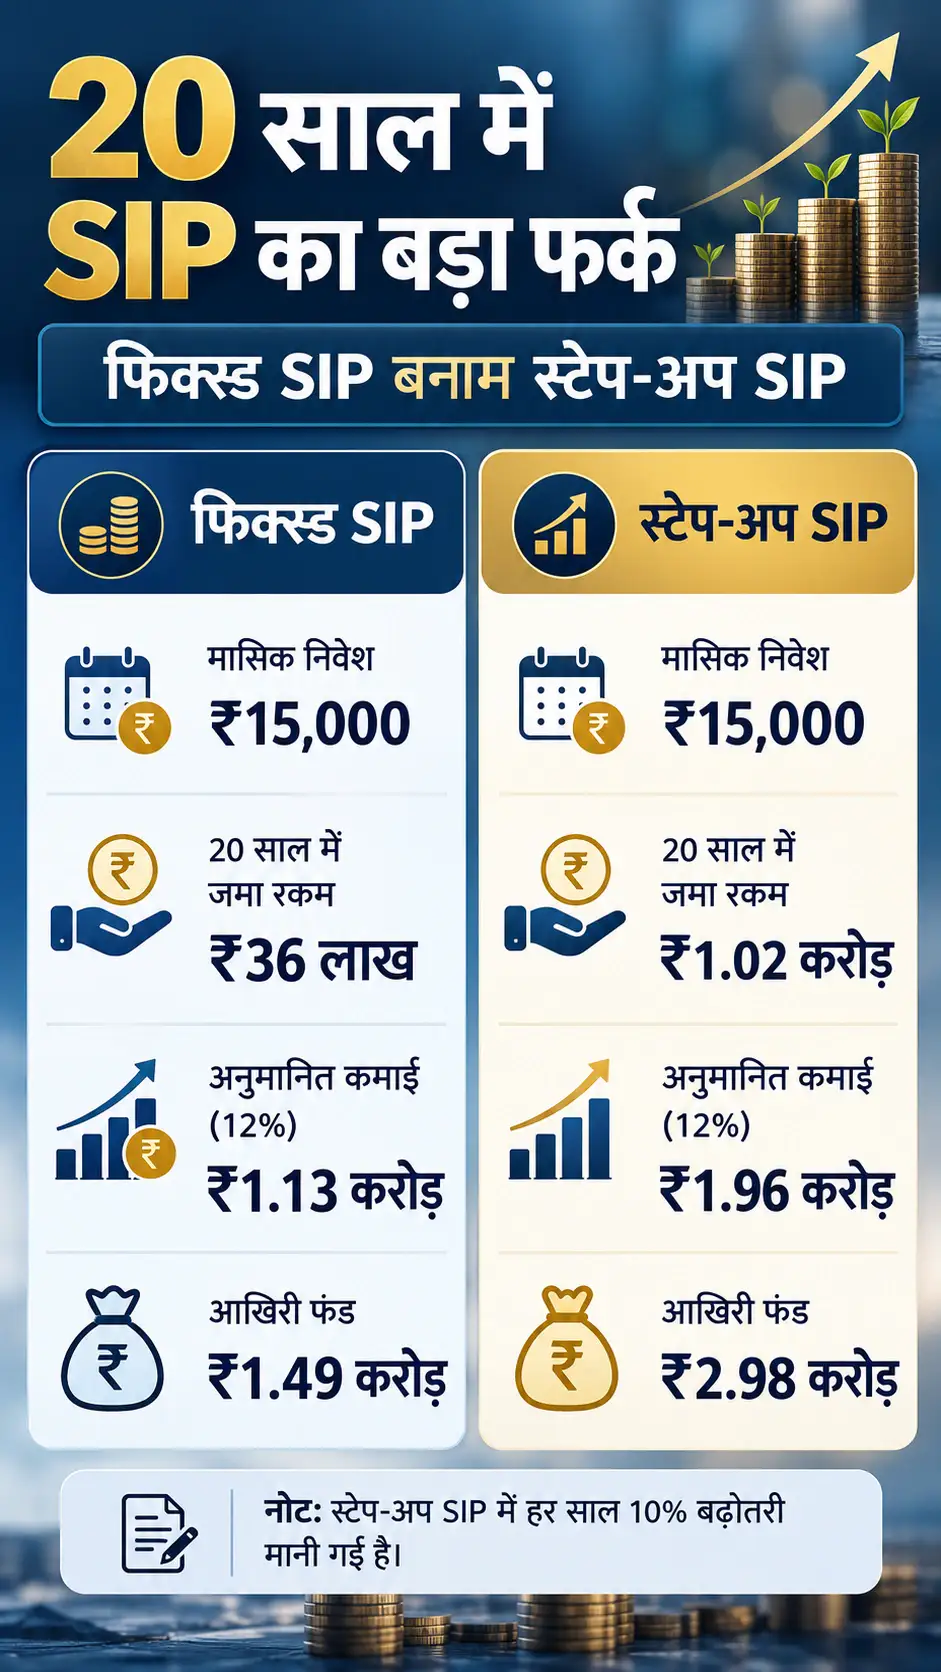
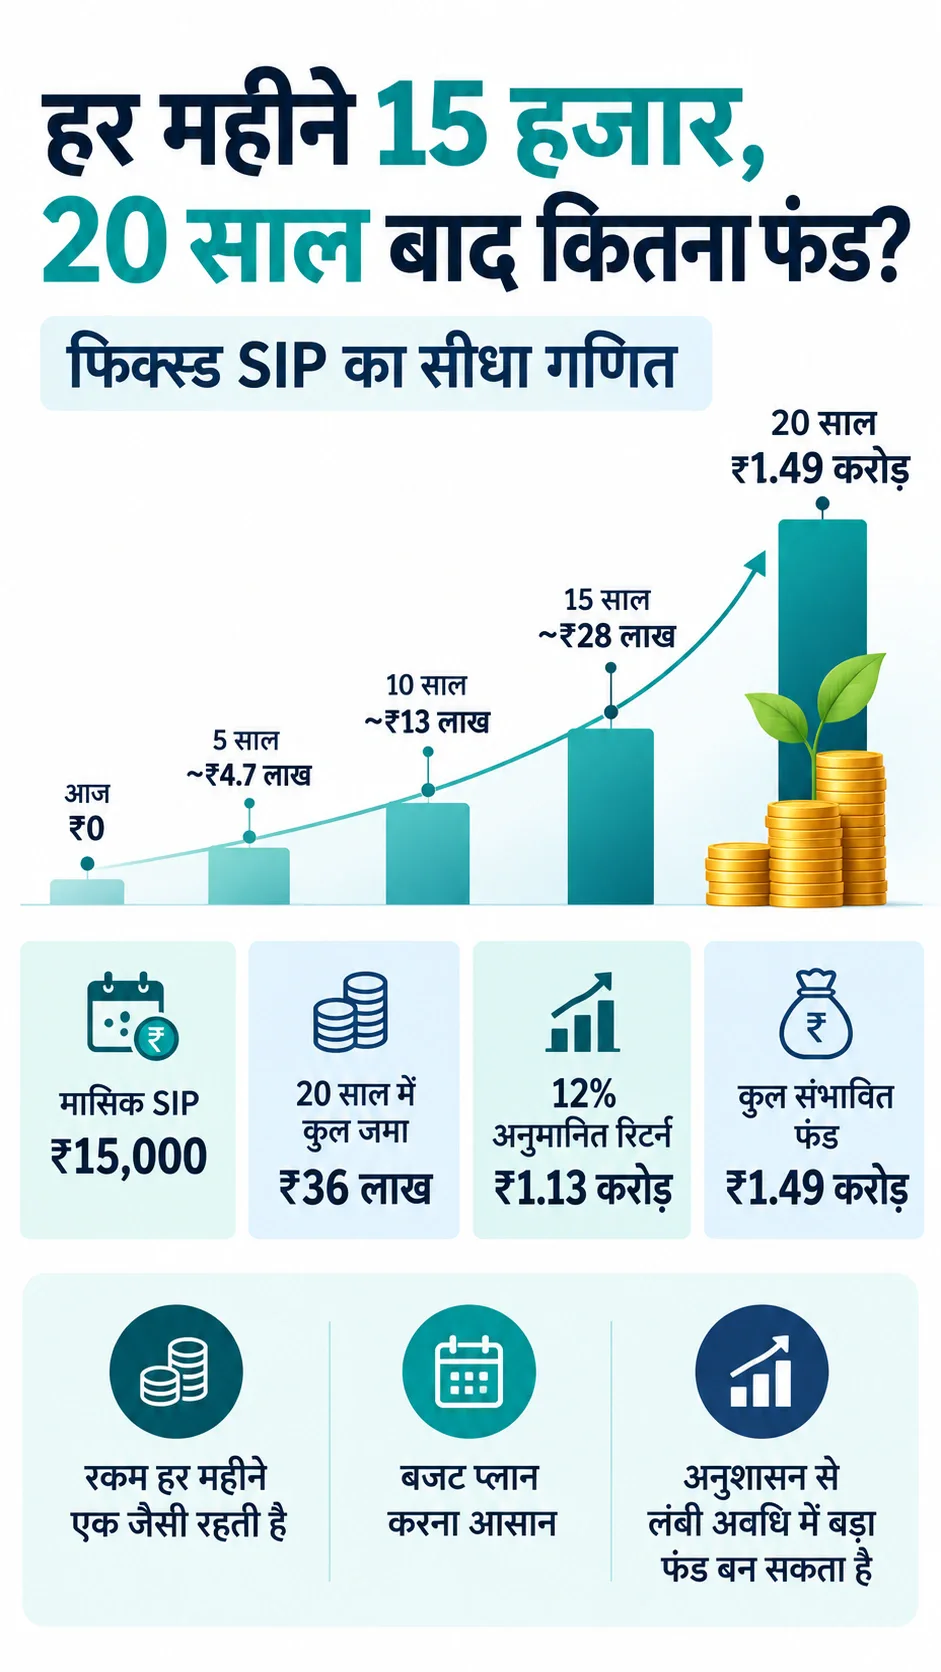
हर महीने ₹15,000 की SIP 20 साल तक करने पर कुल ₹36 लाख का निवेश होगा। 10 फीसदी रिटर्न पर 20 साल में यह फंड बढ़कर करीब ₹1.15 करोड़ हो जाएगा, जबकि 12 फीसदी रिटर्न मिलने पर यह फंड करीब ₹1.5 करोड़ तक पहुंच जाएगा। लंबी अवधि में SIP के जरिए बड़ा फंड कैसे बनता है, इसे 30 हजार के निवेश से 5 करोड़ के फंड वाले प्लान से भी समझा जा सकता है। अपनी मंथली SIP रकम, रिटर्न रेट और अवधि के हिसाब से खुद का सटीक अनुमान लगाने के लिए SIP Returns Calculator का इस्तेमाल किया जा सकता है।
₹2.9 करोड़ के टारगेट तक फिक्स्ड या स्टेप-अप SIP से पहुंचा जा सकता है
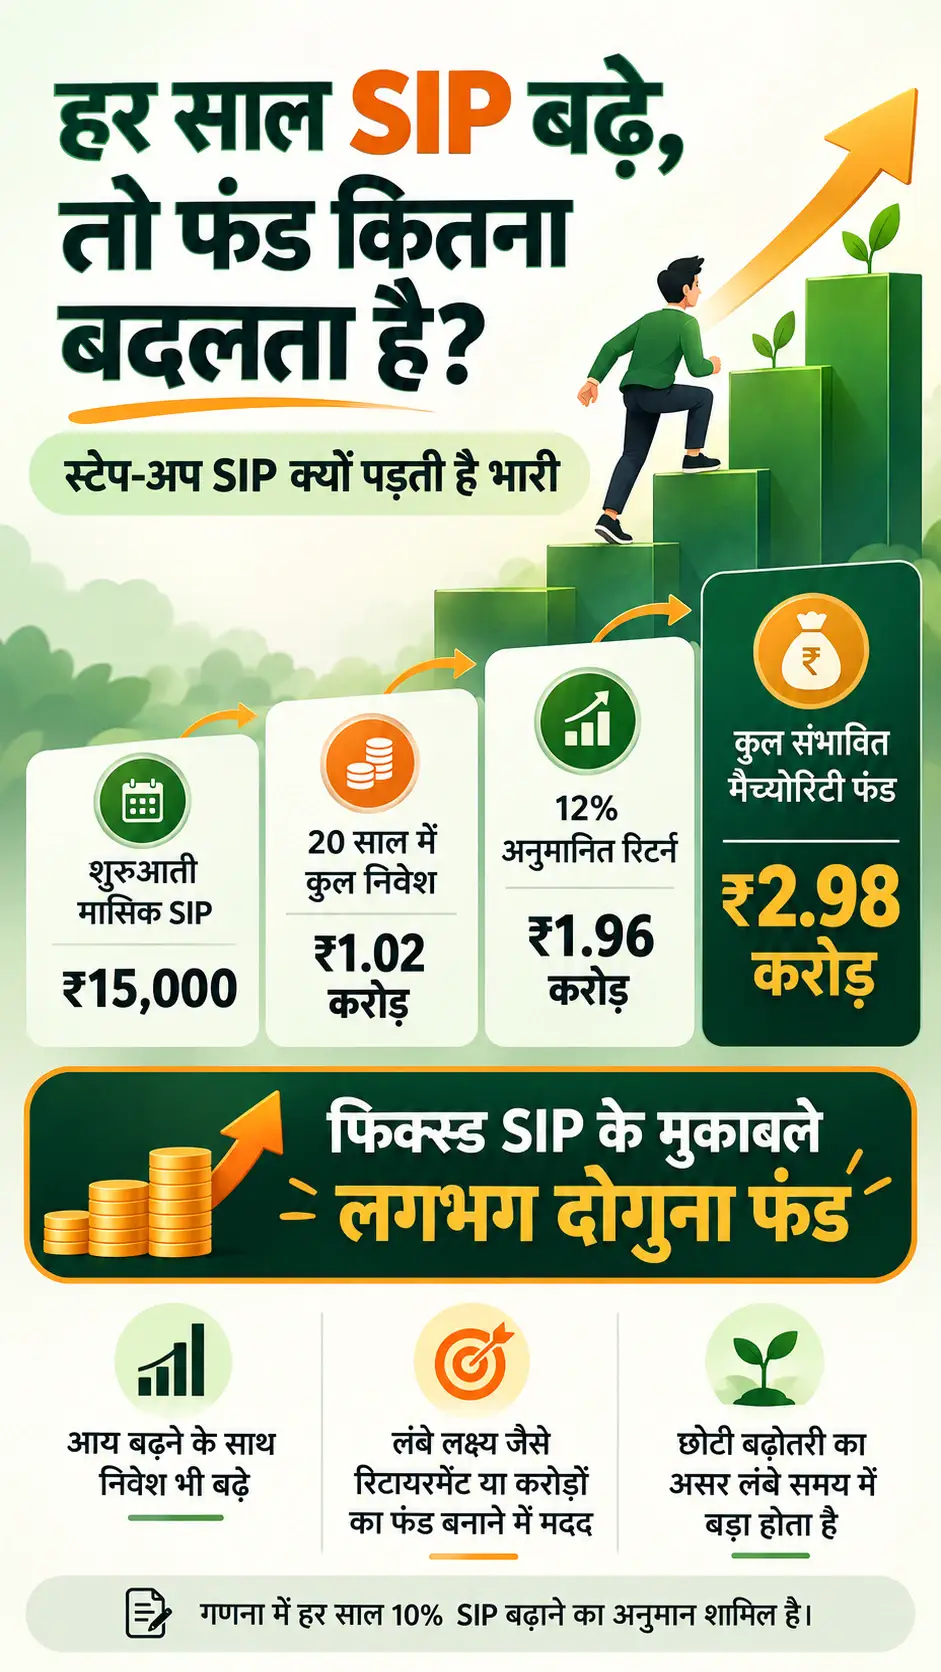
₹2.9 करोड़ के लक्ष्य तक पहुंचने के दो रास्ते हैं। फिक्स्ड SIP में 12 फीसदी रिटर्न मानकर हर महीने ₹29,000 की SIP करनी होगी। स्टेप-अप SIP में शुरुआत ₹15,000 महीने की SIP से की जा सकती है और हर साल इसमें 10 फीसदी की बढ़ोतरी करते जाने पर 20 साल बाद फंड ₹3 करोड़ के करीब पहुंच जाएगा। फिक्स्ड और स्टेप-अप, दोनों विकल्पों में अपनी पसंदीदा रकम और रिटर्न रेट डालकर नतीजा जानने के लिए SIP Calculator आजमाया जा सकता है।
40 के बाद एसेट एलोकेशन में इक्विटी से हाइब्रिड फंड्स की ओर शिफ्ट जरूरी
20 साल का समय होने की वजह से ज्यादातर पैसा डाइवर्सिफाइड इक्विटी फंड्स जैसे इंडेक्स फंड्स या फ्लेक्सी कैप फंड्स में SIP के जरिए लगाया जा सकता है। रिटायरमेंट की उम्र के करीब पहुंचने पर धीरे-धीरे पैसे को हाइब्रिड फंड्स में शिफ्ट करना चाहिए, ताकि रिटायरमेंट से ठीक पहले बाजार में गिरावट आने पर बड़े नुकसान से बचा जा सके। पोर्टफोलियो में EPF और PPF जैसे गारंटीड रिटर्न वाले साधन भी अनुशासन जोड़ते हैं, लेकिन EPF खाते को लेकर कुछ सावधानियां बरतना भी जरूरी है। इसके अलावा NPS में हाल ही में टैक्स छूट बढ़ने के बाद यह विकल्प और भी आकर्षक हो गया है।
इमर्जेंसी फंड, हेल्थ इंश्योरेंस और महंगे कर्ज की अनदेखी बन सकती है सबसे बड़ी गलती
लंबी अवधि के निवेश में पैसा लगाने से पहले कम से कम 3 महीने के खर्च का इमर्जेंसी फंड और हेल्थ इंश्योरेंस जरूर लेना चाहिए, क्योंकि एक हॉस्पिटल बिल सालों की बचत खत्म कर सकता है। बच्चों की हायर एजुकेशन और शादी बड़े खर्च हैं, लेकिन इनके लिए अलग से निवेश करना चाहिए, रिटायरमेंट कॉर्पस को इसके लिए नहीं निकालना चाहिए। क्रेडिट कार्ड बकाया और पर्सनल लोन जैसे महंगे कर्ज सबसे पहले खत्म करने चाहिए, और इनसे फ्री हुई EMI की रकम को रिटायरमेंट SIP में जोड़ देना चाहिए।
टारगेट पूरा न होता दिखे तो रिटायरमेंट की उम्र 2-3 साल बढ़ाना है विकल्प
20 साल में टारगेट पूरा न होता दिखे, तो रिटायरमेंट की उम्र को 60 से बढ़ाकर 62 या 63 साल किया जा सकता है। इससे निवेश पर कंपाउंडिंग रिटर्न का एक-दो साल और मिल जाता है, जिससे टारगेट तक पहुंचने की संभावना बढ़ जाती है। यह सभी गणना सामान्य थंब रूल और मानी गई रिटर्न दरों पर आधारित है, इसलिए निवेश से पहले अपनी जरूरत के हिसाब से विस्तार से प्लानिंग करना बेहतर रहता है।
ये भी पढ़ें :
अच्छी सैलरी के बावजूद नहीं बन पा रहे अमीर? जानें वो आदतें जो रोकती हैं पैसा बनने से
Like and follow us on :
Telegram | Facebook | Instagram | Twitter | Pinterest | Linkedin