Home Loan Interest Rate: SBI-HDFC की ब्याज दर से बिगड़ सकता है EMI बजट
Home Loan Interest Rate को लेकर बड़े शहरों में घर खरीदने वाले मिडिल क्लास परिवारों के लिए राहत और टेंशन दोनों की खबर है। SBI से लेकर HDFC Bank तक, अलग-अलग बैंकों की ब्याज दरों में साफ अंतर है, और यह फर्क 50 लाख रुपए के होम लोन पर महीने की EMI से लेकर कुल ब्याज तक में लाखों रुपए का बदलाव ला सकता है।

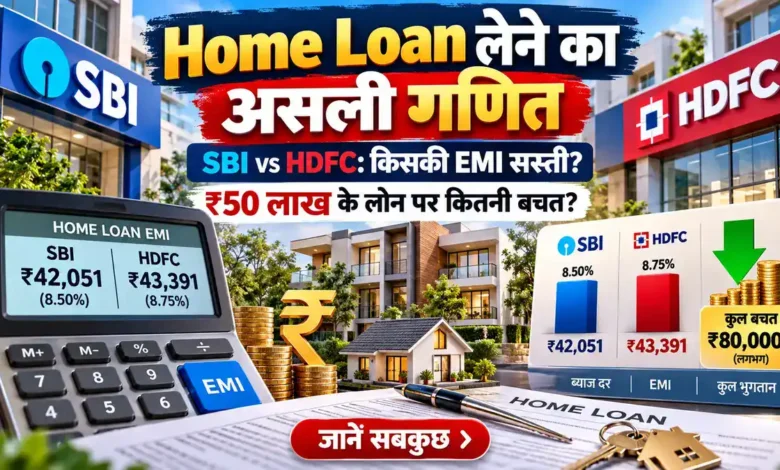
Home Loan Interest Rate तय करती है कि घर खरीदने का सपना कितनी किश्तों में और कितने बोझ के साथ पूरा होगा। आज देश के बड़े बैंक अलग-अलग ब्याज दर पर होम लोन ऑफर कर रहे हैं, और ग्राहक का क्रेडिट स्कोर, इनकम सोर्स तथा पुनर्भुगतान क्षमता देखकर यह दर घटती-बढ़ती है। 50 लाख रुपए के लोन पर अलग-अलग अवधि और ब्याज दर चुनने पर EMI और कुल ब्याज में कितना बड़ा फर्क आता है, यह समझना हर होम लोन लेने वाले के लिए जरूरी है।
घर खरीदने से पहले अपनी रिपेमेंट कैपेसिटी परखना जरूरी है
अपना खुद का घर हर किसी का सपना होता है, लेकिन आज के समय में घर खरीदने का मतलब है 20 से 30 साल तक अपनी सैलरी का एक बड़ा हिस्सा कर्ज चुकाने में लगाना। बड़े शहरों में घरों की कीमतें काफी बढ़ गई हैं, इसलिए मिडिल क्लास लोगों को होम लोन भी बड़ी रकम का लेना पड़ता है। होम लोन किसी भी व्यक्ति के ऊपर एक बड़ी जिम्मेदारी होती है, इसलिए लोन की रकम, लोन अवधि और कर्जदाता का चुनाव करते समय अपनी रिपेमेंट कैपेसिटी के बारे में भी सोचना जरूरी है। इनकम सोर्स कितना स्टेबल है, इनकम में भविष्य में कितनी ग्रोथ की संभावना है और हर महीने EMI के बाद दूसरे खर्चों के लिए पर्याप्त रकम बचेगी या नहीं, यह भी देखना जरूरी है।
SBI 7.50% से तो HDFC Bank 8% से शुरू कर रहा है ब्याज दर
भारत का सबसे बड़ा सरकारी बैंक SBI इस समय होम लोन पर 7.50 फीसदी से 8.80 फीसदी तक ब्याज दर ऑफर कर रहा है। बैंक ऑफ बड़ौदा 7.20 फीसदी की शुरुआती ब्याज दर पर होम लोन ऑफर कर रहा है। देश के सबसे बड़े प्राइवेट बैंक HDFC Bank की ब्याज दर 8 फीसदी से 13.45 फीसदी के बीच है। होम लोन पर ब्याज दर ग्राहक के क्रेडिट स्कोर, उसके इनकम सोर्स और पुनर्भुगतान क्षमता पर भी निर्भर करती है। क्रेडिट स्कोर अच्छा होने पर बैंक से कम ब्याज दर मिलने की संभावना बढ़ जाती है, इसलिए लोन लेने से पहले सिबिल स्कोर सुधारने के आसान तरीके जान लेना फायदेमंद रहता है।
50 लाख के होम लोन पर 7.50% ब्याज दर पर ऐसी बनेगी EMI
50 लाख रुपए का होम लोन 7.50 फीसदी ब्याज दर पर 30 साल के लिए लेने पर मंथली EMI 34,961 रुपए की बनेगी, और इस लोन में कुल ब्याज 75,85,861 रुपए चुकाना होगा। लोन की अवधि 25 साल रखने पर मंथली EMI 36,950 रुपए की बनेगी, जिसमें कुल ब्याज 60,84,868 रुपए चुकाना होगा। लोन की अवधि 20 साल रखने पर मंथली EMI 40,280 रुपए की बनेगी, और इसमें कुल ब्याज सिर्फ 46,67,118 रुपए चुकाना होगा।
| ब्याज दर | लोन की अवधि | मासिक EMI | कुल ब्याज | कुल भुगतान |
|---|---|---|---|---|
| 7.50% | 30 साल | ₹34,961 | ₹75,85,861 | ₹1,25,85,861 |
| 7.50% | 25 साल | ₹36,950 | ₹60,84,868 | ₹1,10,84,868 |
| 7.50% | 20 साल | ₹40,280 | ₹46,67,118 | ₹96,67,118 |
30 साल की बजाय 20 साल अवधि चुनने पर ब्याज में बड़ी बचत होती है
7.50 फीसदी ब्याज दर पर 30 साल की तुलना में 20 साल की अवधि चुनने पर मंथली EMI में सिर्फ 5,319 रुपए का फर्क आता है, लेकिन कुल ब्याज में करीब 29 लाख रुपए की बचत हो जाती है। यही वजह है कि फाइनेंशियल एक्सपर्ट अक्सर सलाह देते हैं कि सैलरी बढ़ने के साथ-साथ होम लोन का प्री-पेमेंट करते रहना चाहिए, ताकि कुल ब्याज का बोझ कम हो सके और लोन जल्दी खत्म हो जाए।
9% ब्याज दर पर EMI और कुल ब्याज का बोझ कितना बढ़ जाता है
50 लाख रुपए का होम लोन 9 फीसदी ब्याज दर पर 30 साल के लिए लेने पर मंथली EMI 40,231 रुपए की बनेगी, और इसमें कुल ब्याज 94,83,207 रुपए चुकाना होगा। यही लोन 20 साल के लिए लेने पर मंथली EMI 44,986 रुपए की बनेगी, जिसमें कुल ब्याज 57,96,711 रुपए चुकाना होगा। यानी सिर्फ 1.5 फीसदी ब्याज दर बढ़ने से 30 साल की अवधि पर कुल ब्याज में करीब 19 लाख रुपए का अतिरिक्त बोझ आ जाता है।
| ब्याज दर | लोन की अवधि | मासिक EMI | कुल ब्याज | कुल भुगतान |
|---|---|---|---|---|
| 9% | 30 साल | ₹40,231 | ₹94,83,207 | ₹1,44,83,207 |
| 9% | 20 साल | ₹44,986 | ₹57,96,711 | ₹1,07,96,711 |
फिक्स्ड या फ्लोटिंग, दोनों तरह की ब्याज दर को समझना भी जरूरी है
होम लोन लेते समय बैंक फिक्स्ड और फ्लोटिंग, दोनों तरह की ब्याज दर का विकल्प देते हैं। फिक्स्ड ब्याज दर में पूरी लोन अवधि के दौरान EMI एक जैसी बनी रहती है, जबकि फ्लोटिंग ब्याज दर रेपो रेट से जुड़ी होती है और बाजार की स्थिति के अनुसार ऊपर-नीचे होती रहती है। ज्यादातर ग्राहक फ्लोटिंग ब्याज दर को चुनते हैं, क्योंकि लंबी अवधि में इसमें फायदा मिलने की संभावना ज्यादा रहती है, लेकिन इसमें EMI बढ़ने का जोखिम भी बना रहता है। लोन लेने वाले को अपनी जरूरत और जोखिम लेने की क्षमता के हिसाब से ही यह विकल्प चुनना चाहिए।
“My biggest mistake was not taking a loan until I was 50. I was taught never to take debt, I even paid cash for my car. Only at 50 did I realise how much I had missed out on.”
“A home loan is a good loan because you have a gun to your head. The EMI has to be paid, so it brings discipline into your life. And if something happens to you, at least you leave a house behind for your family. Don’t rush to repay it early either.”
“So if the metro is too expensive for your budget, buy in your hometown or a smaller town. Your own house is the foundation of life, and using leverage for it is fine because you can hopefully earn more than 7-8% wherever you invest your money.”
@WeekendInvestng (SEBI Registered Investment Advisor & Founder, Weekend Investing)
Watch Full Podcast : https://t.co/OaEbIyim5X
— Sanjay Kathuria (@sanjaykathuria) October 10, 2026
EMI का सटीक हिसाब कैलकुलेटर से घर बैठे लगाया जा सकता है
अपनी सैलरी, लोन अवधि और ब्याज दर के हिसाब से सही EMI निकालने के लिए कैलकुलेटर का इस्तेमाल सबसे आसान तरीका है। थंब्सअप भारत के Home Loan EMI Calculator से जुड़े पूरे फॉर्मूले की मदद से हर कोई अपनी सैलरी के हिसाब से सही EMI का अंदाजा लगा सकता है, जिससे लोन लेने से पहले बजट बिगड़ने का खतरा कम हो जाता है।
प्रोसेसिंग फीस और प्री-पेमेंट चार्ज पर भी ध्यान देना जरूरी है
ब्याज दर के अलावा होम लोन में प्रोसेसिंग फीस, लीगल और टेक्निकल वैल्यूएशन चार्ज तथा प्री-पेमेंट पर लगने वाले चार्ज भी कुल लागत का हिस्सा बनते हैं। कुछ बैंक सीमित समय के लिए प्रोसेसिंग फीस में छूट भी देते हैं, इसलिए अलग-अलग बैंकों की शर्तों की तुलना किए बिना लोन फाइनल नहीं करना चाहिए। बैंकों की ब्याज दरें और शर्तें समय-समय पर बदलती रहती हैं, इसलिए लोन फाइनल करने से पहले बैंक की आधिकारिक वेबसाइट या नजदीकी ब्रांच से ताजा दरों की पुष्टि जरूर कर लेनी चाहिए।
ये भी पढ़ें :
CIBIL Settled Status: लोन सेटलमेंट के बाद क्यों अटकती है नई लोन मंजूरी, जानें क्लोज्ड में बदलने का तरीका
Like and follow us on :
Telegram | Facebook | Instagram | Twitter | Pinterest | Linkedin