Home Loan EMI Calculator: सैलरी के हिसाब से कितनी EMI लेना सही, जानें पूरा फॉर्मूला
Home Loan EMI Calculator की मदद से पहले ही यह समझ लेना चाहिए कि मासिक आय का कितना हिस्सा EMI में जाना सुरक्षित है। यही समझ आगे चलकर वित्तीय दबाव और जरूरत से ज्यादा कर्ज लेने से बचाती है।

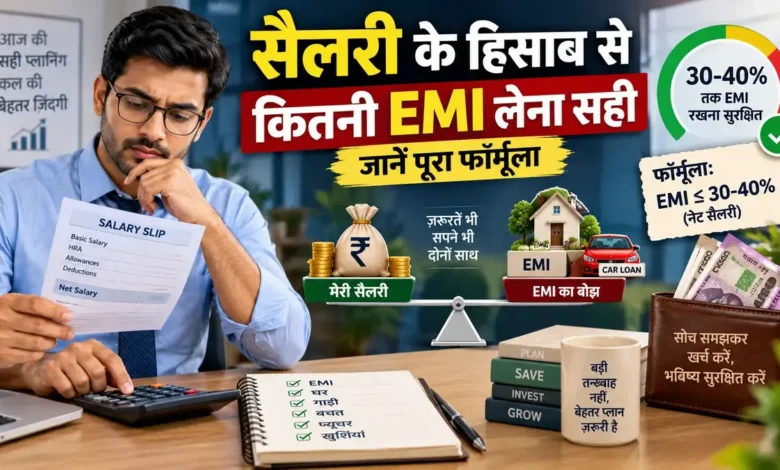
होम लोन लेने से पहले सिर्फ बैंक की मंजूरी नहीं, अपनी सैलरी, FOIR और भविष्य की जिम्मेदारियों को भी समझना जरूरी है, ताकि EMI आगे चलकर बोझ न बने।
होम लोन लेते समय ज्यादातर लोग सिर्फ यह देखते हैं कि बैंक कितनी रकम मंजूर कर रहा है। जबकि असली सवाल यह होना चाहिए कि सैलरी के हिसाब से EMI चुकाना कितना आसान रहेगा।
वित्तीय जानकारों के मुताबिक Home Loan EMI Calculator की मदद से पहले ही यह समझ लेना चाहिए कि मासिक आय का कितना हिस्सा EMI में जाना सुरक्षित है। यही समझ आगे चलकर वित्तीय दबाव और जरूरत से ज्यादा कर्ज लेने से बचाती है।
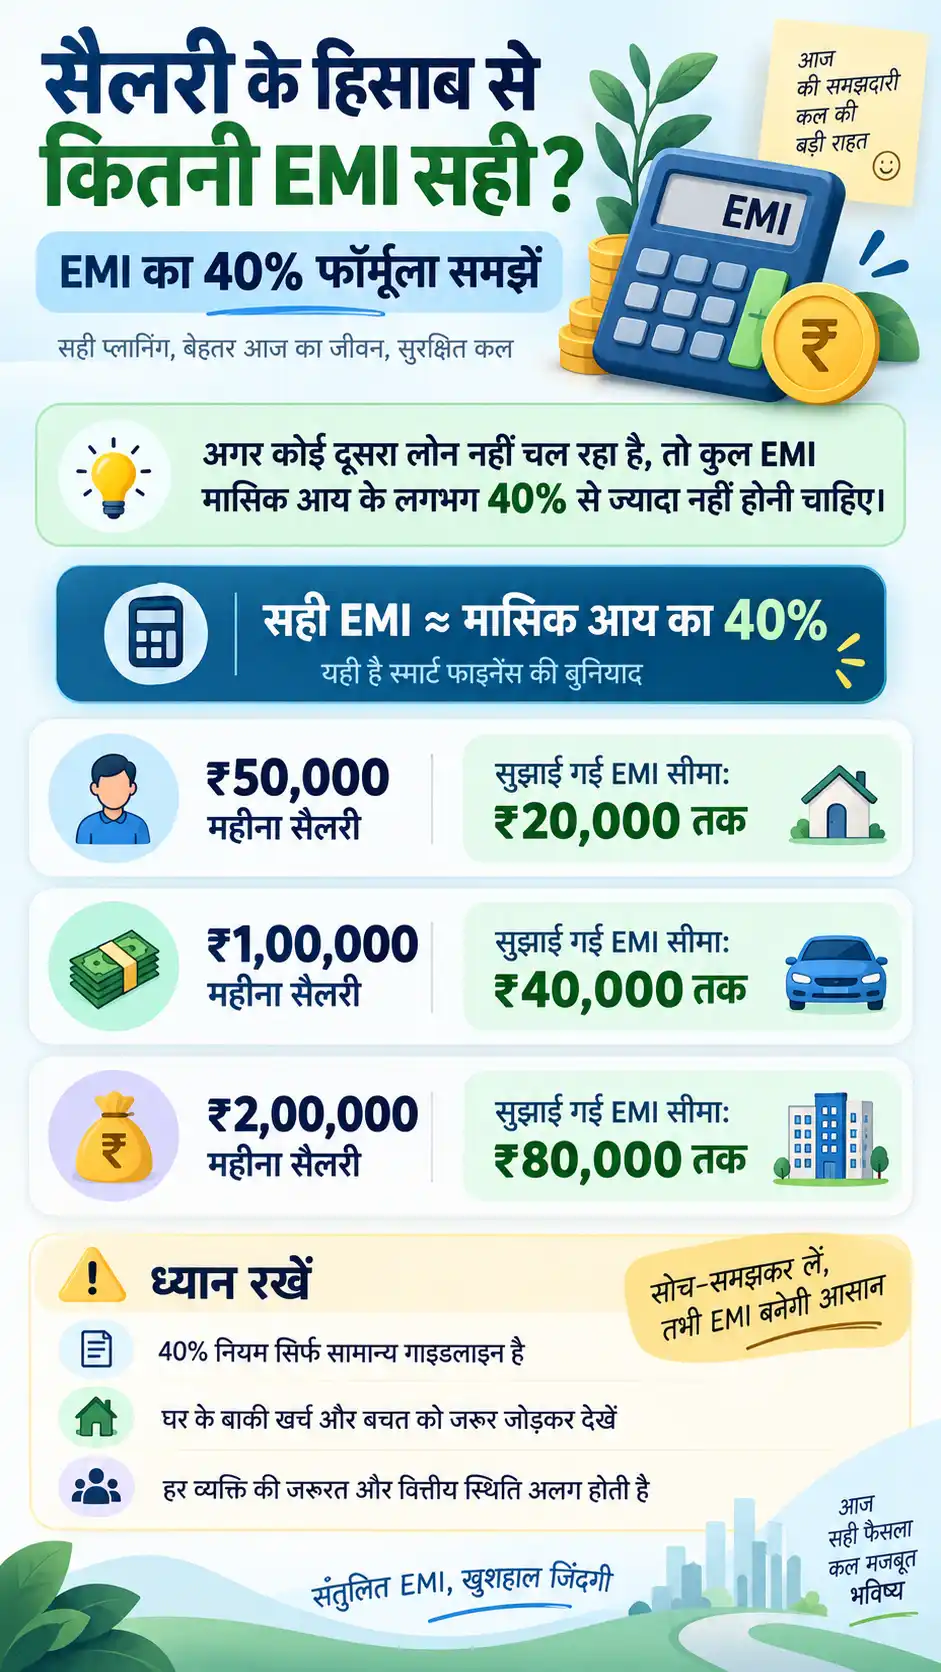
सैलरी के हिसाब से EMI का 40% फॉर्मूला
वित्तीय सलाहकारों का एक आम नियम है कि अगर आप पर पहले से कोई दूसरा लोन नहीं चल रहा, तो कुल EMI मासिक आय के करीब 40 प्रतिशत से ज्यादा नहीं होनी चाहिए।
इस हिसाब से अगर किसी की सैलरी ₹50,000 महीना है, तो EMI करीब ₹20,000 तक सीमित रखना बेहतर माना जाता है। ₹1,00,000 महीना कमाने वाले के लिए यह सीमा करीब ₹40,000 और ₹2,00,000 महीना सैलरी वालों के लिए करीब ₹80,000 तक बताई जाती है।
यह सिर्फ एक सामान्य मार्गदर्शक आंकड़ा है, हर व्यक्ति की असल जरूरतें और खर्च अलग हो सकते हैं।
FOIR क्या है और यह क्यों मायने रखता है
बैंक और हाउसिंग फाइनेंस कंपनियां लोन देने से पहले FOIR यानी Fixed Obligation to Income Ratio देखती हैं। इसमें मौजूदा सभी EMI, क्रेडिट कार्ड बिल और अन्य फिक्स्ड भुगतान जोड़कर यह देखा जाता है कि यह कुल आय के कितने प्रतिशत के बराबर है।
आमतौर पर बैंक इस अनुपात को 30 से 50 प्रतिशत के बीच रखने की अनुमति देते हैं, लेकिन यह हर बैंक और आवेदक की प्रोफाइल के हिसाब से अलग हो सकता है।
अगर आपका FOIR पहले से ज्यादा है, यानी पहले से कई EMI या कर्ज चल रहे हैं, तो नया होम लोन मिलना मुश्किल हो सकता है या मिलने वाली रकम कम हो सकती है।
बैंक की मंजूरी और आपकी असल क्षमता में फर्क
एक जरूरी बात यह भी है कि बैंक जितनी रकम मंजूर करता है, वह हमेशा आपके लिए आरामदायक हो, यह जरूरी नहीं। बैंक अपने मानकों के आधार पर बड़ी रकम भी स्वीकृत कर सकता है।
लेकिन बड़ी रकम मंजूर होने का मतलब यह नहीं कि उतनी बड़ी EMI चुकाना आपके लिए आसान होगा। इसीलिए लोन लेने से पहले अपनी असल मासिक बचत और खर्चों का ईमानदारी से आकलन करना जरूरी है।
अलग-अलग सैलरी और लोन साइज पर EMI कितनी बनती है
मौजूदा समय में ज्यादातर बड़े बैंकों की होम लोन ब्याज दरें करीब 7 प्रतिशत से 9.8 प्रतिशत के बीच हैं, हालांकि यह क्रेडिट स्कोर, लोन की रकम और नौकरी की प्रकृति पर निर्भर करता है। भारतीय रिजर्व बैंक का मौजूदा रेपो रेट 5.25 प्रतिशत है, जिससे बैंकों की फ्लोटिंग दरें जुड़ी होती हैं।
इस ब्याज दर के आधार पर अलग-अलग रकम के लोन पर अनुमानित EMI का अंदाजा होम लोन EMI कैलकुलेटर से आसानी से लगाया जा सकता है, जिसमें लोन अमाउंट, ब्याज दर और अवधि डालकर सटीक मासिक किस्त देखी जा सकती है।
उदाहरण के लिए अगर कोई ₹40 लाख का होम लोन 20 साल के लिए लेने की योजना बना रहा है, तो 40 लाख लोन EMI कैलकुलेटर से पहले ही अलग-अलग ब्याज दरों पर संभावित मासिक किस्त का अंदाजा लगाया जा सकता है।
इसी तरह छोटे शहरों में अक्सर ₹25 लाख के आसपास और महानगरों में ₹50 लाख से ₹1 करोड़ तक के होम लोन लिए जाते हैं। रकम जितनी बड़ी होगी, ब्याज दर में मामूली फर्क भी कुल EMI और कुल भुगतान में उतना ही बड़ा अंतर ला देगा, इसलिए हर बार अलग-अलग रकम और अवधि पर गणना करके ही फैसला लेना चाहिए।
सिबिल स्कोर का असर EMI और मंजूरी पर
लोन की मंजूरी और ब्याज दर दोनों पर आपके क्रेडिट स्कोर यानी सिबिल स्कोर का सीधा असर पड़ता है। अच्छा स्कोर होने पर बैंक बेहतर ब्याज दर की पेशकश कर सकते हैं, जिससे EMI का बोझ अपने आप कम हो जाता है।
सिबिल स्कोर सुधारने के तरीकों को समय रहते अपनाना इसलिए भी जरूरी है, क्योंकि होम लोन जैसे बड़े और लंबी अवधि के कर्ज में ब्याज दर में मामूली फर्क भी कुल भुगतान में बड़ा अंतर ला देता है।
इमरजेंसी फंड और इंश्योरेंस को नजरअंदाज न करें
होम लोन की EMI शुरू करने से पहले 3 से 6 महीने के खर्च के बराबर इमरजेंसी फंड अलग से रखना सलाह दी जाती है। इससे नौकरी छूटने या अचानक खर्च आने पर EMI चूकने का खतरा कम हो जाता है।
इसके साथ ही पर्याप्त हेल्थ इंश्योरेंस और लाइफ इंश्योरेंस कवर होना भी जरूरी माना जाता है, ताकि किसी अनहोनी की स्थिति में परिवार पर कर्ज का बोझ न आए।
भविष्य की सैलरी बढ़ोतरी पर भरोसा करना जोखिम भरा
वित्तीय सलाहकारों की सलाह है कि सिर्फ यह सोचकर बड़ी EMI न चुनें कि आने वाले समय में प्रमोशन या सैलरी बढ़ोतरी हो जाएगी। कई बार अनुमानित बढ़ोतरी समय पर नहीं मिलती, जिससे EMI चुकाना मुश्किल हो सकता है।
अगर भविष्य में आय बढ़ने की पूरी संभावना दिखे, तभी स्टेप-अप होम लोन जैसे विकल्पों पर विचार किया जा सकता है, जिसमें शुरुआती EMI कम और बाद में धीरे-धीरे बढ़ती है।
लंबी अवधि के लोन में स्थिरता जरूरी
ज्यादातर होम लोन 15 से 25 साल की अवधि के लिए लिए जाते हैं। इतने लंबे समय तक EMI चुकाने के लिए सिर्फ मौजूदा सैलरी नहीं, बल्कि लंबी अवधि की वित्तीय स्थिरता के बारे में भी सोचना जरूरी है।
नौकरी बदलने, शहर बदलने या पारिवारिक जिम्मेदारियां बढ़ने जैसी संभावनाओं को ध्यान में रखकर ही लोन की रकम और अवधि तय करनी चाहिए।
किराए में रहें या EMI चुकाकर घर खरीदें
बहुत से लोग यह सवाल भी पूछते हैं कि किराए पर रहना बेहतर है या EMI चुकाकर अपना घर खरीदना। इसका कोई एक सही जवाब नहीं है, क्योंकि यह शहर, नौकरी की स्थिरता और व्यक्तिगत प्राथमिकताओं पर निर्भर करता है।
अगर मौजूदा किराया आपकी EMI से काफी कम है और नौकरी में बार-बार शहर बदलने की संभावना है, तो जल्दबाजी में बड़ा होम लोन लेने से बचना समझदारी हो सकती है। वहीं अगर आप लंबे समय तक एक ही शहर में बसने की योजना बना रहे हैं, तो घर खरीदना दीर्घकालिक निवेश के तौर पर फायदेमंद साबित हो सकता है।
इस फैसले में EMI के अलावा प्रॉपर्टी की रजिस्ट्री, स्टाम्प ड्यूटी, मेंटेनेंस और अन्य एकमुश्त खर्चों को भी शुरुआती बजट में शामिल करना जरूरी है, ताकि बाद में अतिरिक्त वित्तीय दबाव न बने।
होम लोन पर मिलने वाली टैक्स छूट भी समझें
होम लोन सिर्फ घर खरीदने का जरिया नहीं, बल्कि टैक्स प्लानिंग का भी हिस्सा बन सकता है। मौजूदा इनकम टैक्स नियमों के तहत होम लोन के मूलधन और ब्याज पर अलग-अलग धाराओं में कटौती का लाभ मिलता है।
हालांकि यह लाभ इस बात पर भी निर्भर करता है कि आपने पुरानी टैक्स व्यवस्था चुनी है या नई। इसलिए EMI की योजना बनाते समय यह भी देख लेना चाहिए कि टैक्स बचत के बाद असल में आप पर कितना बोझ पड़ेगा।
प्री-पेमेंट और बैलेंस ट्रांसफर के विकल्प भी रखें ध्यान में
अगर भविष्य में बोनस, इंक्रीमेंट या कोई अतिरिक्त आय हाथ लगे, तो होम लोन का आंशिक प्री-पेमेंट करने से ब्याज का बोझ और अवधि दोनों घट सकते हैं। ज्यादातर बैंक फ्लोटिंग रेट होम लोन पर प्री-पेमेंट चार्ज भी नहीं लेते।
इसी तरह अगर किसी दूसरे बैंक में कम ब्याज दर मिल रही हो, तो बैलेंस ट्रांसफर का विकल्प भी देखा जा सकता है। हालांकि इसमें लगने वाली प्रोसेसिंग फीस और कागजी प्रक्रिया को ध्यान में रखकर ही यह फैसला लेना बेहतर रहता है।
EMI तय करने से पहले कैलकुलेटर का इस्तेमाल जरूर करें
लोन एप्लिकेशन देने से पहले अन्य फाइनेंशियल कैलकुलेटर्स की मदद से भी अपनी बचत, निवेश और मौजूदा जिम्मेदारियों का पूरा हिसाब लगा लेना चाहिए। इससे यह साफ तस्वीर बनती है कि नई EMI जोड़ने के बाद भी मासिक बजट संतुलित रहेगा या नहीं।
याद रखें, बैंक से मंजूरी मिलना सिर्फ पहला कदम है। असली जिम्मेदारी अगले 15-25 साल तक EMI समय पर चुकाने की है, इसलिए फैसला जल्दबाजी में नहीं, पूरी गणना के साथ लेना चाहिए।
ये भी पढ़ें: RBI ने 5 साल बाद घटाई रेपो रेट, जानिए लोन और EMI पर असर
फ्लोटिंग रेट लोन में ब्याज दर बदलने, EMI या अवधि में बदलाव और फिक्स्ड रेट में स्विच करने के आपके अधिकारों की आधिकारिक जानकारी के लिए RBI की आधिकारिक FAQ डॉक्यूमेंट देखी जा सकती है।
Like and follow us on : | Telegram | Facebook | Instagram | Twitter | Pinterest | LinkedIn |