CIBIL Settled Status: लोन सेटलमेंट के बाद क्यों अटकती है नई लोन मंजूरी, जानें क्लोज्ड में बदलने का तरीका
आर्थिक तंगी के दौरान कई लोग जल्दबाजी में इंस्टेंट लोन ऐप्स का सहारा लेते हैं, जो आगे चलकर एक और मुश्किल कर्ज-चक्र में फंसा सकते हैं। बेहतर होगा कि किसी भी नए कर्ज से पहले अपनी सिबिल रिपोर्ट, मौजूदा जिम्मेदारियां और चुकाने की असल क्षमता का ईमानदारी से आकलन कर लिया जाए

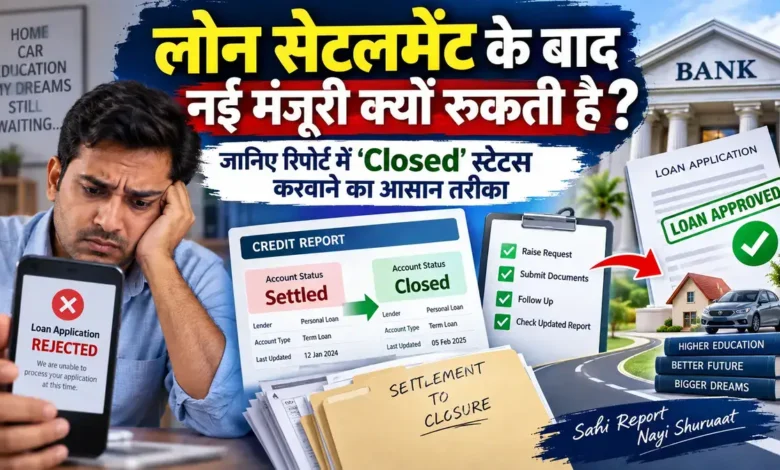
सिबिल रिपोर्ट में ‘सेटल्ड’ और ‘क्लोज्ड’ के बीच का फर्क कई लोगों को नहीं पता, जिसका खामियाजा नए होम लोन या पर्सनल लोन आवेदन में उठाना पड़ता है।
पूरा लोन न चुका पाने पर कई लोग बैंक से ‘सेटलमेंट’ कर लेते हैं और मान लेते हैं कि उनकी जिम्मेदारी खत्म हो गई। लेकिन CIBIL रिपोर्ट में दर्ज CIBIL Settled Status भविष्य में नए लोन या क्रेडिट कार्ड आवेदन को खारिज करवा सकता है, क्योंकि बैंक ऐसे ग्राहकों को हाई-रिस्क मानते हैं।
यहां जानें ‘सेटल्ड’ और ‘क्लोज्ड’ में असली फर्क, इसका सिबिल स्कोर पर असर और स्टेटस सुधारने का पूरा तरीका।
सेटलमेंट के बाद क्यों बढ़ जाती है परेशानी
लोन की EMI चुकाने में दिक्कत आने पर बैंक के साथ सेटलमेंट कर लेना उस वक्त राहत जैसा लगता है। बकाया राशि से कम पैसों में मामला निपट जाता है और बैंक का तगादा बंद हो जाता है।
लेकिन यह राहत अस्थायी साबित हो सकती है। जब कुछ समय बाद घर, गाड़ी या पर्सनल जरूरत के लिए नया लोन चाहिए होता है, तब सिबिल रिपोर्ट में दर्ज पुराना रिकॉर्ड सामने आ जाता है और आवेदन अटक सकता है।
‘सेटल्ड’ और ‘क्लोज्ड’ स्टेटस में क्या अंतर है
जब कोई ग्राहक अपने लोन की पूरी रकम ब्याज सहित चुका देता है, तो बैंक उस खाते को ‘क्लोज्ड’ मार्क करता है। इसका मतलब है कि ग्राहक ने अपनी पूरी जिम्मेदारी निभाई है।
दूसरी तरफ, जब कोई ग्राहक पूरा लोन नहीं चुका पाता और बैंक मूल बकाया राशि से कम पैसों पर खाता बंद करने के लिए सहमत होता है, तो उसे ‘सेटल्ड’ मार्क किया जाता है।
आसान शब्दों में कहें तो सेटलमेंट का मतलब है कि बैंक ने अपने नुकसान को स्वीकार करते हुए मामला सुलझाया है। यह ग्राहक की तरफ से पूरा भुगतान नहीं, बल्कि एक समझौता है।
नए लोन आवेदन पर कैसे पड़ता है असर
भविष्य में जब भी आप किसी नए लोन या क्रेडिट कार्ड के लिए अप्लाई करते हैं, तो बैंक सबसे पहले आपकी क्रेडिट रिपोर्ट के ‘अकाउंट इंफॉर्मेशन’ सेक्शन की जांच करते हैं।
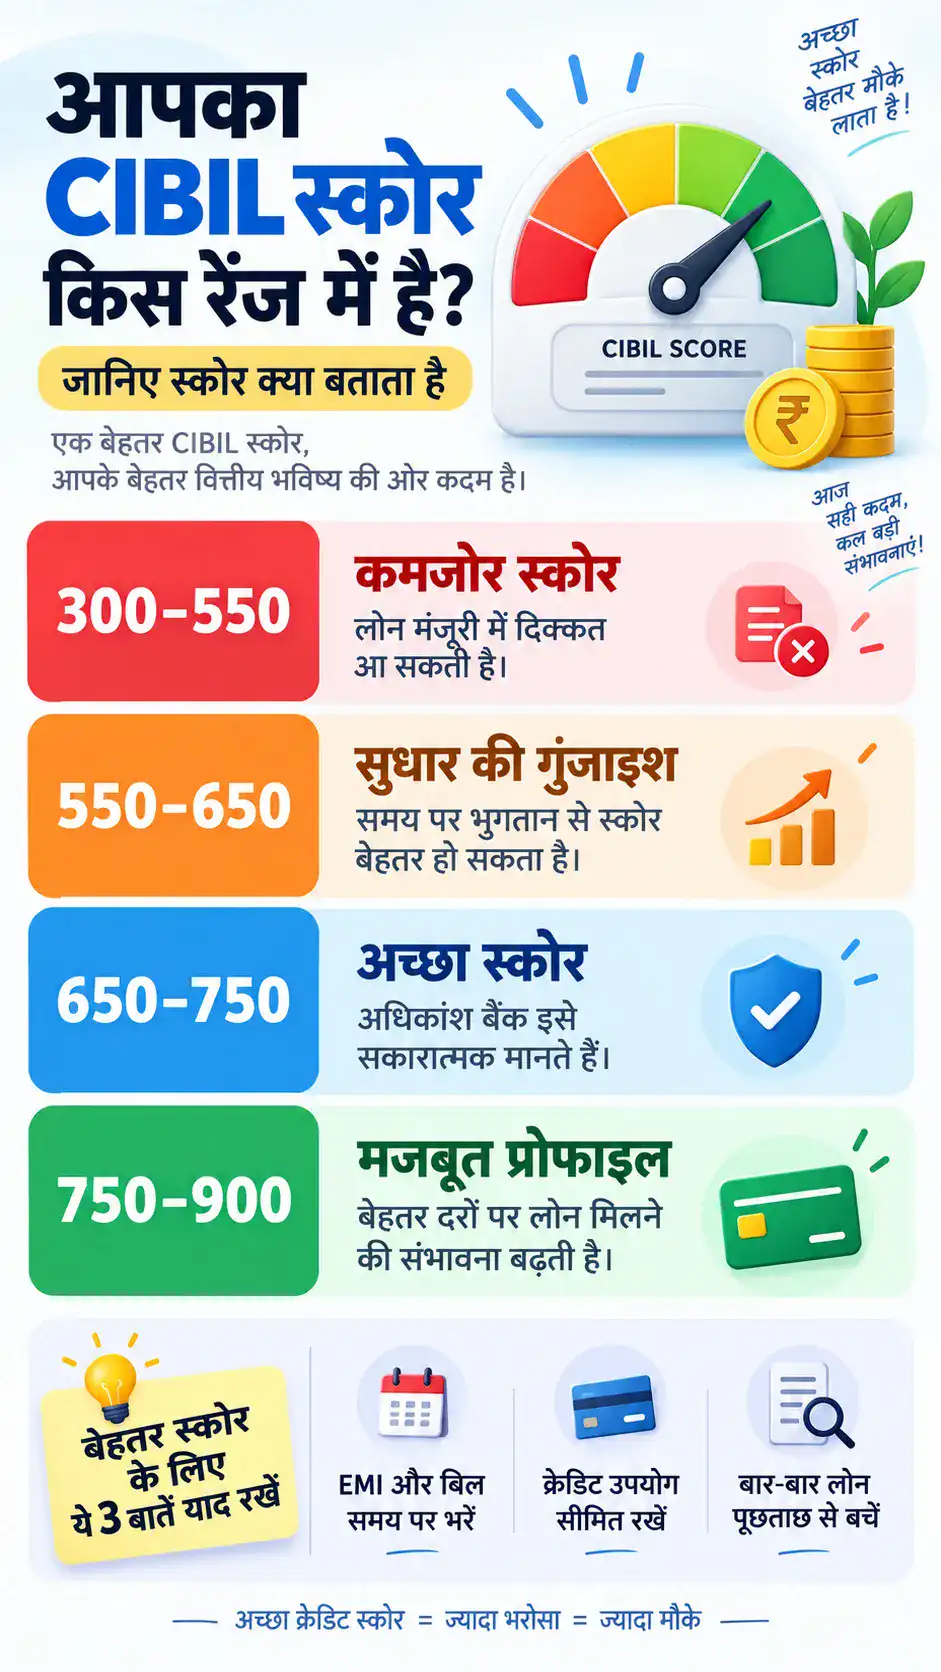
यदि वहां किसी पुराने लोन पर ‘सेटल्ड’ लिखा होता है, तो बैंक आपको ‘हाई रिस्क’ कस्टमर मानते हैं। सेटल्ड स्टेटस की वजह से सिबिल स्कोर भी कम रहता है।
बैंकों को लगता है कि जिस ग्राहक ने पहले पूरा भुगतान नहीं किया, वह दोबारा भी ऐसा कर सकता है। इस कारण होम लोन या पर्सनल लोन के आवेदन तुरंत खारिज कर दिए जाते हैं, भले ही बाकी क्रेडिट हिस्ट्री ठीक क्यों न हो।
उदाहरण से समझें यह पूरा मामला
मान लीजिए किसी व्यक्ति ने यूरोप यात्रा के लिए ₹5 लाख का पर्सनल लोन लिया। कुछ समय तक EMI सही समय पर दी, लेकिन बाद में किसी कारण बचे हुए ₹3 लाख नहीं चुका सका।
बैंक ने बातचीत के बाद ₹1.5 लाख के सेटलमेंट पर लोन खत्म करने की सहमति दे दी। ग्राहक को लगा कि उसकी देनदारी खत्म हो गई।
लेकिन जब उसने कुछ साल बाद होम लोन EMI कैलकुलेटर से अपनी योजना बनाकर होम लोन के लिए अप्लाई किया, तो उसकी अर्जी खारिज कर दी गई। कारण था- सिबिल रिपोर्ट में दर्ज ‘सेटल्ड’ स्टेटस।
‘सेटल्ड’ से भी बुरा होता है ‘राइट-ऑफ’ स्टेटस
सिबिल रिपोर्ट में ‘सेटल्ड’ के अलावा ‘राइट-ऑफ’ (Written-Off) स्टेटस भी दिखाई दे सकता है, जो आमतौर पर सेटल्ड से भी ज्यादा नकारात्मक माना जाता है।
राइट-ऑफ तब होता है जब बैंक बिना किसी बातचीत या सेटलमेंट के, बकाया रकम को अपनी किताबों में नुकसान मानकर वसूली की कोशिश छोड़ देता है। इसमें ग्राहक की तरफ से कोई भुगतान नहीं होता, जबकि सेटलमेंट में कम से कम आंशिक रकम चुकाई जाती है।
इसलिए अगर आपके सामने विकल्प हो, तो लोन को राइट-ऑफ होने देने के बजाय बैंक से सेटलमेंट कर लेना और बाद में उसे ‘क्लोज्ड’ में बदलने की कोशिश करना ज्यादा बेहतर रास्ता है।
‘सेटल्ड’ को ‘क्लोज्ड’ में बदलने का तरीका क्या है
यदि आपकी आर्थिक स्थिति पहले से बेहतर हो गई है और आप अपनी क्रेडिट प्रोफाइल सुधारना चाहते हैं, तो कुछ तय स्टेप्स फॉलो करके यह स्टेटस बदला जा सकता है।
सबसे पहले अपने पुराने बैंक जाएं और उनसे कहें कि सेटलमेंट के वक्त जो पैसे माफ किए गए थे, आप उन्हें चुकाना चाहते हैं। बैंक को बकाया पैसा जमा कर दें।
बकाया चुकाने के बाद NOC लेना क्यों जरूरी है
पूरा पैसा चुकाने के बाद बैंक से ‘No Dues Certificate’ या NOC जरूर ले लें। यही इस बात का सबूत है कि अब बैंक का आप पर कोई बकाया नहीं है।
NOC के बिना आगे की प्रक्रिया अटक सकती है, क्योंकि CIBIL बैंक से पुष्टि किए बिना रिपोर्ट में बदलाव नहीं करता। इसलिए NOC को संभालकर रखना और उसकी एक कॉपी अपने पास सुरक्षित रखना जरूरी है।
CIBIL पर शिकायत दर्ज करने का तरीका
NOC मिलने के बाद CIBIL की आधिकारिक वेबसाइट पर जाएं और ‘शिकायत दर्ज करें’ यानी डिस्प्यूट रेज करने वाले ऑप्शन पर क्लिक करें। वहां बैंक से मिली NOC की जानकारी और जरूरी दस्तावेज अपलोड करें।
फॉर्म भरते समय अपने अकाउंट की पूरी जानकारी सही-सही देना जरूरी है, ताकि CIBIL सही खाते की पहचान कर सके और प्रक्रिया में देरी न हो।
स्टेटस अपडेट होने में कितना समय लगता है
शिकायत दर्ज होने के बाद CIBIL आपके बैंक से संपर्क करके सारी जानकारी क्रॉस-चेक करता है। बैंक की तरफ से पुष्टि मिलते ही आपकी रिपोर्ट से ‘सेटल्ड’ की जगह ‘क्लोज्ड’ लिख दिया जाता है।
आमतौर पर यह पूरी प्रक्रिया करीब 30 दिन में पूरी हो जाती है, हालांकि यह बैंक के जवाब देने की रफ्तार पर भी निर्भर करता है।
सिबिल स्कोर सुधारने के अन्य तरीकों को भी साथ में अपनाने से भविष्य में लोन मिलने की संभावना और बेहतर हो जाती है।
क्या यह सिर्फ लोन पर लागू होता है या क्रेडिट कार्ड पर भी
‘सेटल्ड’ और ‘क्लोज्ड’ का यह फर्क सिर्फ पर्सनल या होम लोन तक सीमित नहीं है। क्रेडिट कार्ड के बकाया बिल पर भी अगर बैंक के साथ कम रकम में सेटलमेंट होता है, तो वह भी सिबिल रिपोर्ट में ‘सेटल्ड’ के तौर पर दर्ज हो जाता है।
इसका मतलब है कि क्रेडिट कार्ड का सेटलमेंट भी आगे चलकर नए क्रेडिट कार्ड या लोन के आवेदन में उतनी ही मुश्किल खड़ी कर सकता है, जितनी किसी लोन के सेटलमेंट से होती है। इसलिए क्रेडिट कार्ड बिल के मामले में भी सेटलमेंट को आखिरी विकल्प के तौर पर ही चुनना बेहतर रहता है।
स्टेटस सुधरने के बाद स्कोर तुरंत नहीं बढ़ता
यह समझना भी जरूरी है कि ‘सेटल्ड’ से ‘क्लोज्ड’ में बदलाव हो जाने भर से सिबिल स्कोर तुरंत बहुत ज्यादा नहीं बढ़ जाता। यह सुधार धीरे-धीरे और समय के साथ दिखता है।
स्टेटस बदलने के बाद अगर आप बाकी सभी EMI और क्रेडिट कार्ड बिल समय पर चुकाते रहें, तो कुछ महीनों में स्कोर में सुधार दिखना शुरू हो जाता है। यानी स्टेटस ठीक कराना पहला कदम है, अनुशासित भुगतान की आदत बनाए रखना अगला और उतना ही जरूरी कदम है।
सेटलमेंट की नौबत आने से पहले क्या किया जा सकता है
अगर EMI चुकाने में दिक्कत महसूस हो रही हो, तो सेटलमेंट को आखिरी विकल्प के तौर पर ही देखना चाहिए। इससे पहले बैंक से लोन की अवधि बढ़ाने या EMI पुनर्गठित करने की गुजारिश की जा सकती है।
कुछ मामलों में म्यूचुअल फंड पर लोन जैसे विकल्पों से भी अस्थायी नकदी जरूरत पूरी की जा सकती है, बजाय इसके कि मौजूदा लोन डिफॉल्ट या सेटल हो।
इसके अलावा कम ब्याज दर और बेहतर शर्तों वाले लोन विकल्पों के बारे में समय रहते जानकारी रखना भी भविष्य में कर्ज को दोबारा बेहतर तरीके से व्यवस्थित करने में मदद कर सकता है।
जल्दबाजी में इंस्टेंट लोन ऐप्स से भी बचें
आर्थिक तंगी के दौरान कई लोग जल्दबाजी में इंस्टेंट लोन ऐप्स का सहारा लेते हैं, जो आगे चलकर एक और मुश्किल कर्ज-चक्र में फंसा सकते हैं।
बेहतर होगा कि किसी भी नए कर्ज से पहले अपनी सिबिल रिपोर्ट, मौजूदा जिम्मेदारियां और चुकाने की असल क्षमता का ईमानदारी से आकलन कर लिया जाए, ताकि दोबारा सेटलमेंट जैसी नौबत न आए।
ये भी पढ़ें: Best Loan Plan: यह लोन कम ब्याज पर देगा ज्यादा फैसिलिटी
अपनी क्रेडिट रिपोर्ट से जुड़ी शिकायत दर्ज करने या स्टेटस सुधारने की आधिकारिक प्रक्रिया के लिए CIBIL की आधिकारिक कंज्यूमर डिस्प्यूट रेजोल्यूशन वेबसाइट देखी जा सकती है।
Like and follow us on : | Telegram | Facebook | Instagram | Twitter | Pinterest | LinkedIn |