Home Loan EMI में हर महीने जोड़ें सिर्फ ₹5000, बच सकते हैं लाखों रुपए और कई साल, जानें कैलकुलेशन
ज्यादातर बैंक एक तय सीमा से ज्यादा प्री-पेमेंट करने पर चार्ज भी ले सकते हैं, खासतौर पर फिक्स्ड रेट लोन में, इसलिए प्री-पेमेंट से पहले अपने बैंक की शर्तों को ध्यान से पढ़ लेना जरूरी है। फ्लोटिंग रेट होम लोन पर आमतौर पर प्री-पेमेंट चार्ज नहीं लिया जाता, जिससे एक्स्ट्रा EMI या एकमुश्त प्री-पेमेंट, दोनों ही तरीके ज्यादा फायदेमंद साबित होते हैं।
Home Loan EMI Prepayment की यह छोटी सी ट्रिक इस फेस्टिव सीजन में आपके लाखों रुपए बचा सकती है। अगर आपने होम लोन लिया है या इस त्योहारी सीजन में लेने वाले हैं, तो थोड़ी सी समझदारी से आपकी जेब में बड़ी बचत हो सकती है। बस हर महीने की EMI में 5 हजार रुपए एक्स्ट्रा जोड़कर देना होगा। इससे आपका ब्याज काफी हद तक कम हो जाएगा, साथ ही लोन कई साल पहले खत्म हो जाएगा और आपका क्रेडिट स्कोर भी मजबूत बना रहेगा।
5000 रुपए एक्स्ट्रा EMI देने पर कितनी बचत, देखें पूरा कैलकुलेशन
8.5 फीसदी की ब्याज दर और 20 साल की अवधि मानकर अलग-अलग लोन अमाउंट पर यह गणना की गई है। नीचे दी गई टेबल में साफ दिख रहा है कि सिर्फ 5 हजार रुपए एक्स्ट्रा EMI देने पर हर लोन अमाउंट पर समय और ब्याज, दोनों में कितनी बचत होती है।
| लोन अमाउंट | सामान्य EMI | 20 साल में कुल ब्याज | +5000 के साथ लोन खत्म होने का समय | नया कुल ब्याज | ब्याज की बचत |
|---|---|---|---|---|---|
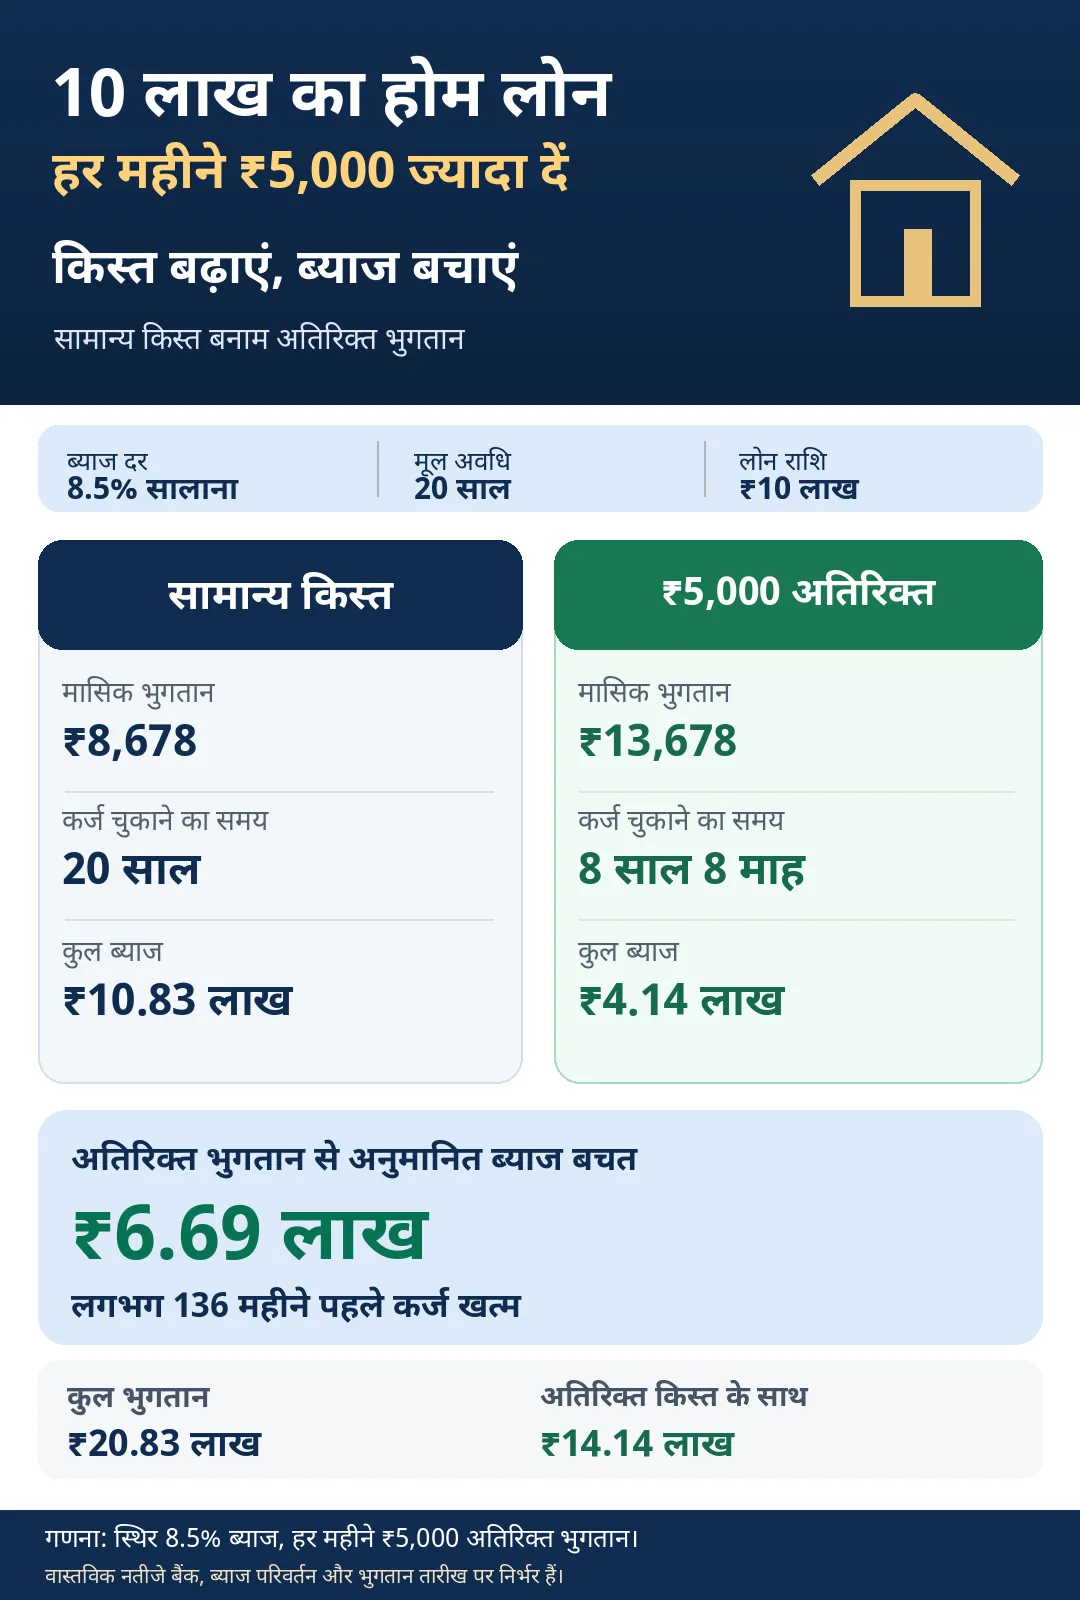
| ₹10 लाख | ₹8,678 | ₹10.83 लाख | 8.7 साल (करीब 11 साल पहले) | ₹4.14 लाख | ₹6.69 लाख |
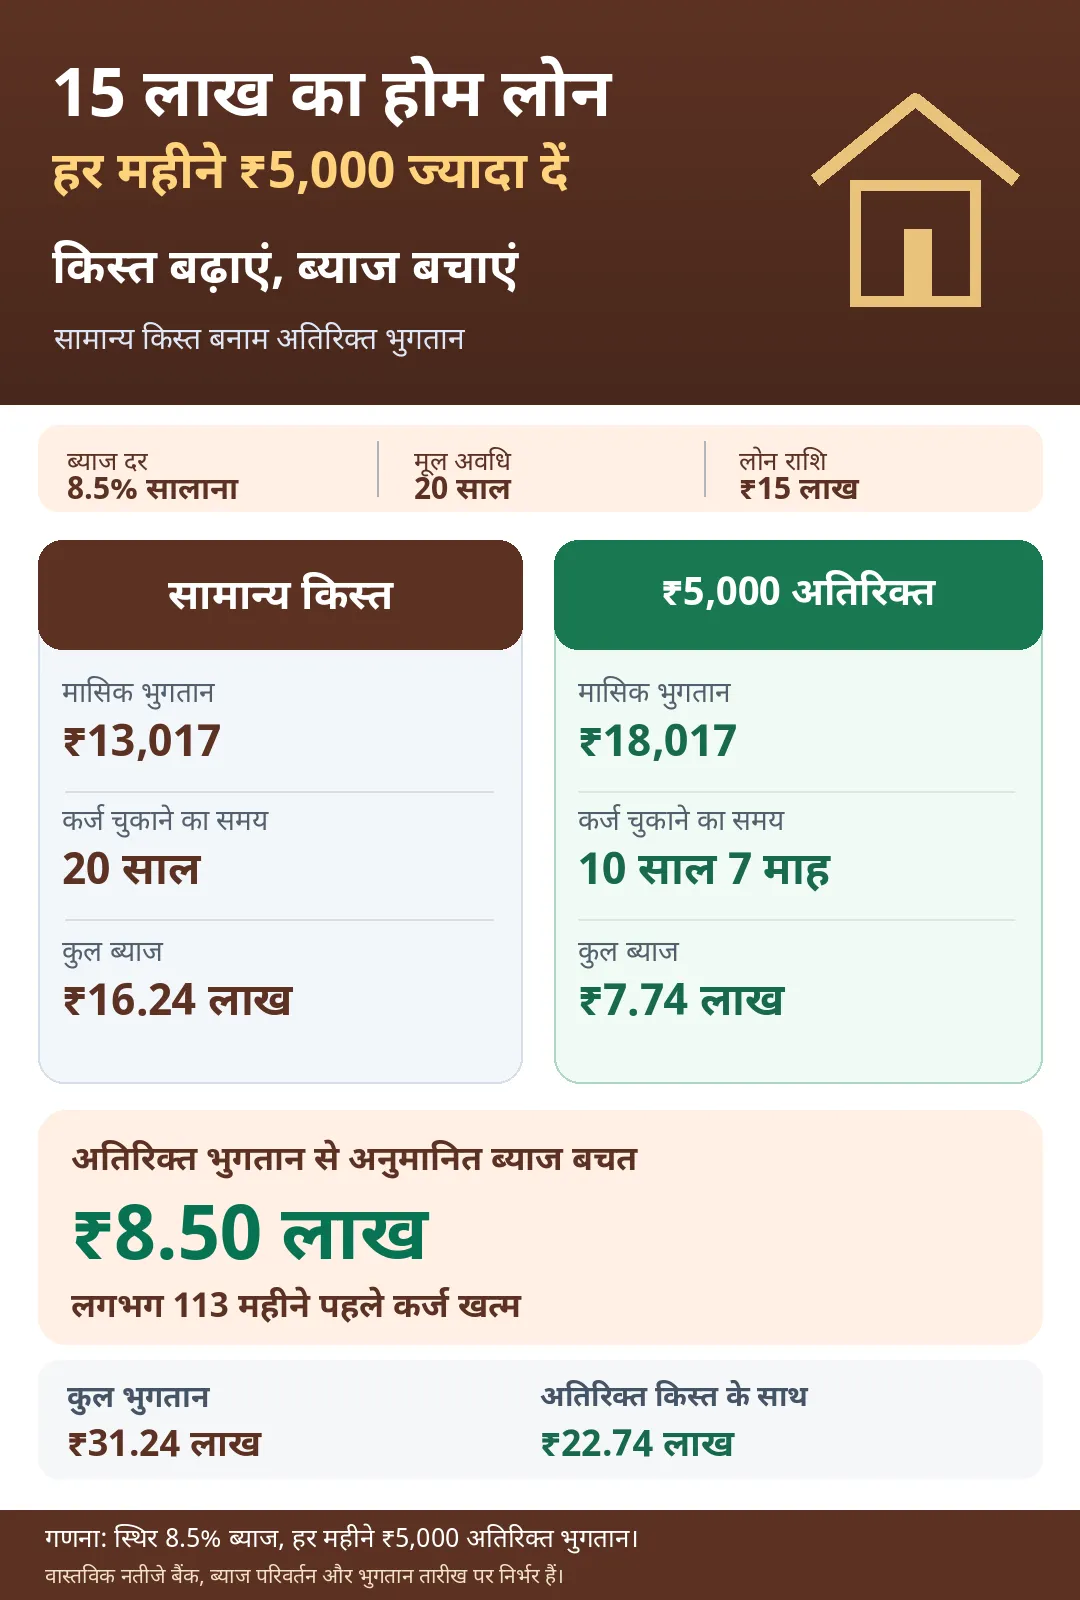
| ₹15 लाख | ₹13,017 | ₹16.24 लाख | 10.6 साल (करीब 9 साल पहले) | ₹7.74 लाख | ₹8.50 लाख |
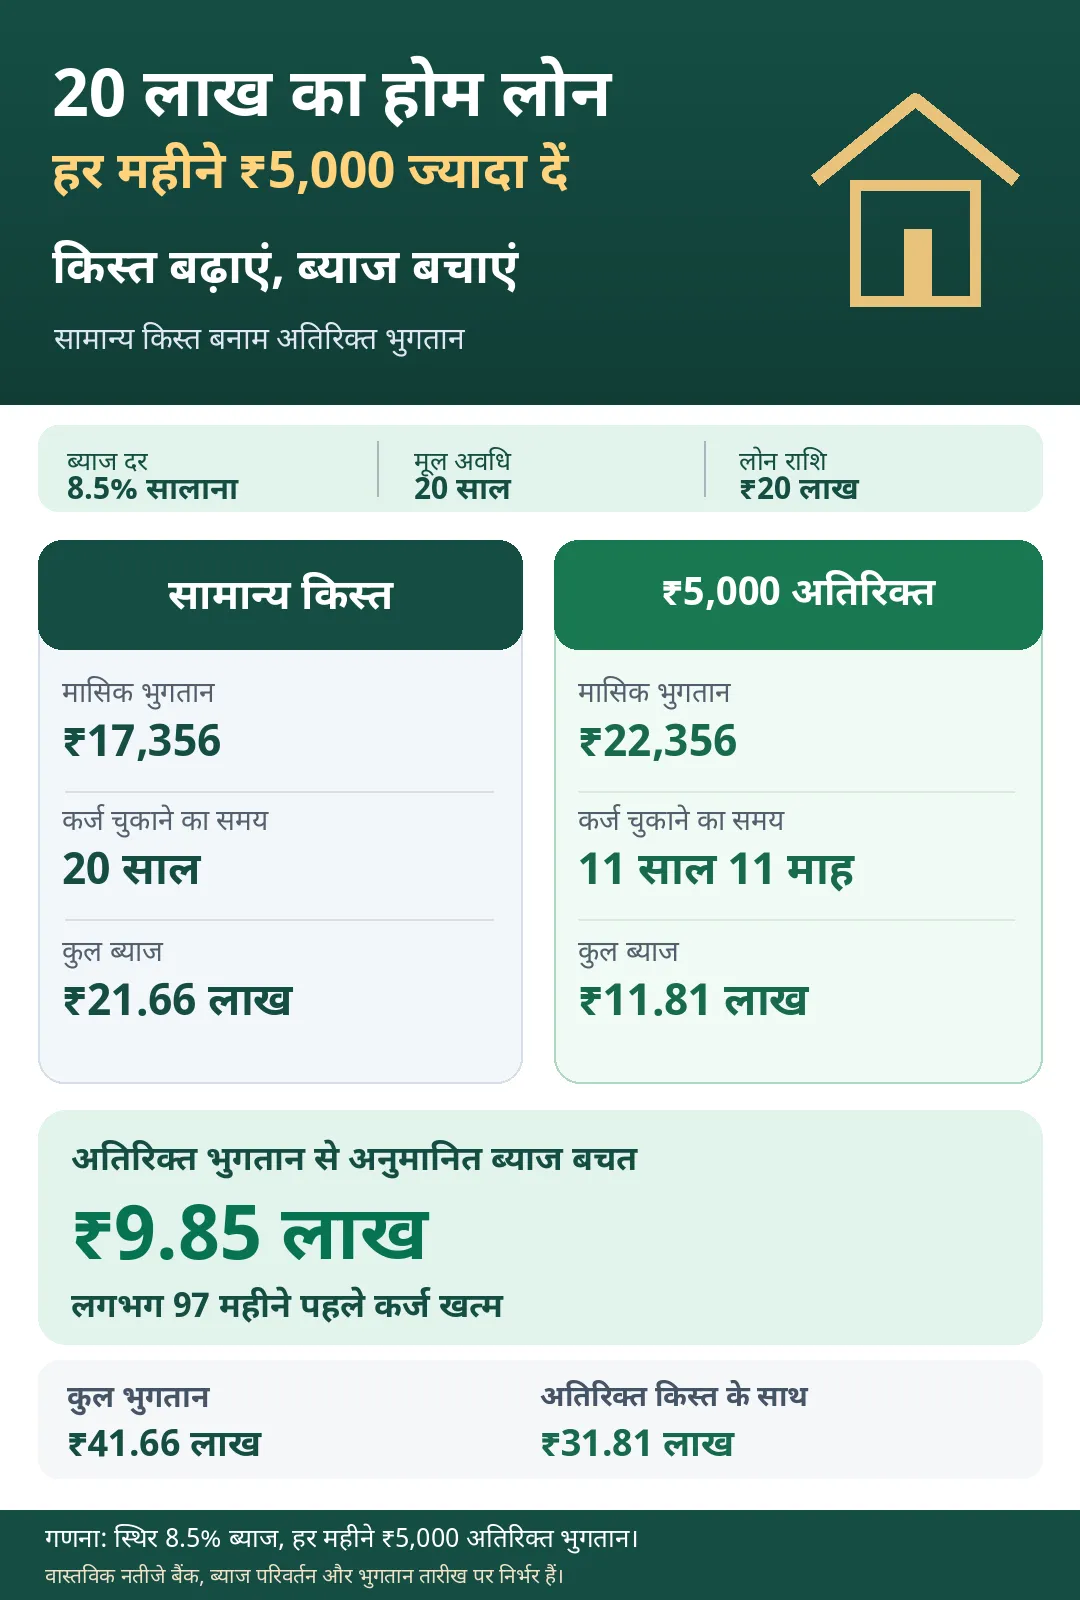
| ₹20 लाख | ₹17,356 | ₹21.66 लाख | 11.9 साल (करीब 8 साल पहले) | ₹11.81 लाख | ₹9.85 लाख |
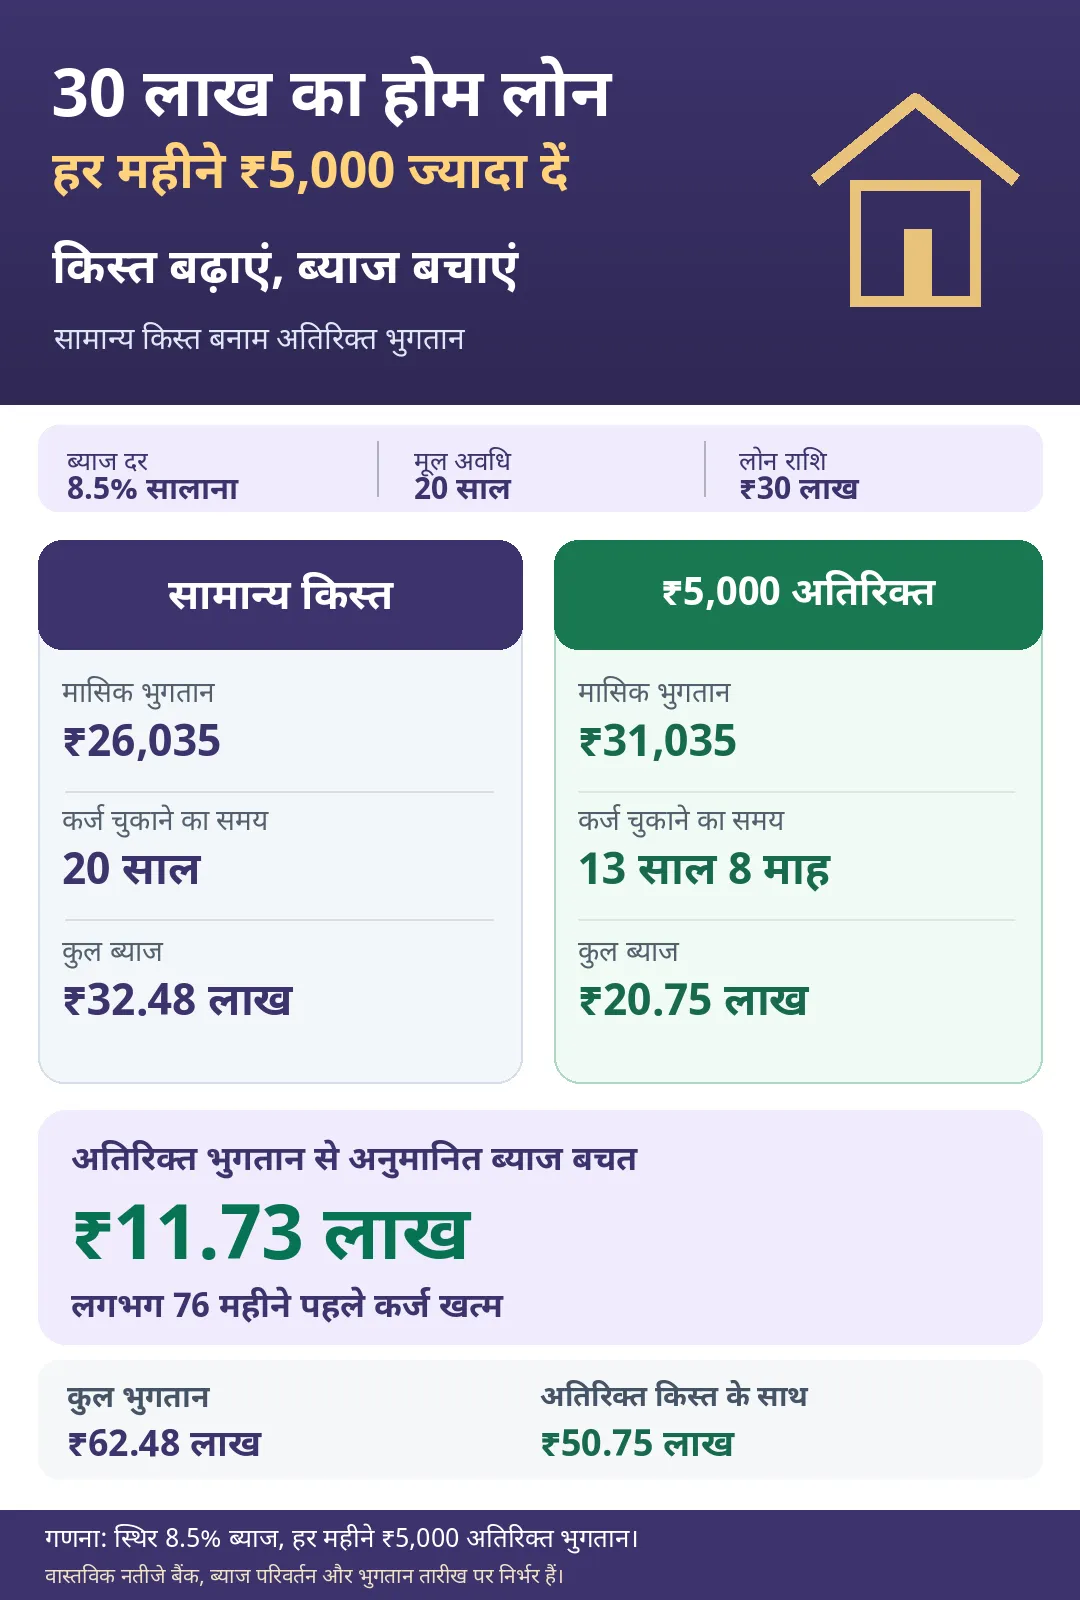
| ₹30 लाख | ₹26,035 | ₹32.48 लाख | 13.7 साल (करीब 6 साल पहले) | ₹20.75 लाख | ₹11.73 लाख |
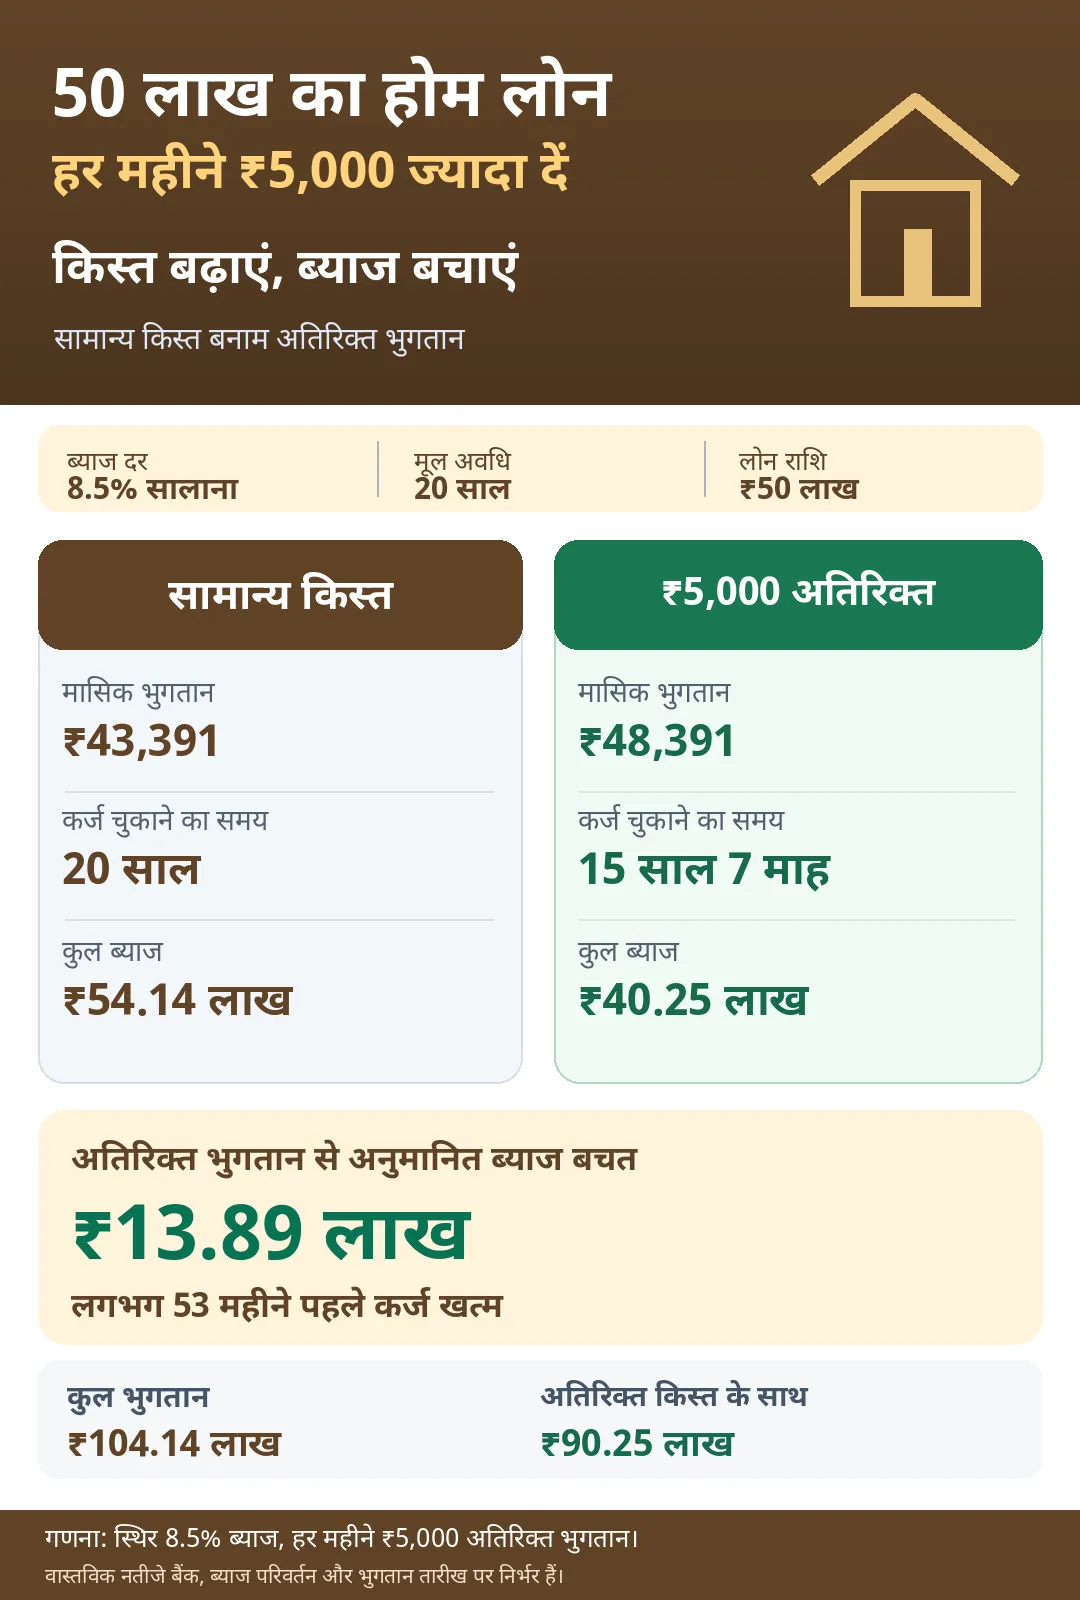
| ₹50 लाख | ₹43,391 | ₹54.14 लाख | 15.6 साल (करीब 4.5 साल पहले) | ₹40.25 लाख | ₹13.89 लाख |
यह कैलकुलेशन 8.5 फीसदी की स्थिर ब्याज दर मानकर किया गया है। अपने लोन अमाउंट, ब्याज दर और बची हुई अवधि के हिसाब से सटीक आंकड़े जानने के लिए Home Loan EMI Calculator का इस्तेमाल किया जा सकता है।
छोटे लोन अमाउंट पर समय की बड़ी बचत
₹10 लाख और ₹15 लाख जैसे अपेक्षाकृत छोटे लोन अमाउंट में 5 हजार रुपए एक्स्ट्रा EMI देने पर लोन की अवधि लगभग आधी रह जाती है। ऊपर की टेबल में देखा जा सकता है कि ₹10 लाख का लोन 20 साल की बजाय करीब 8.7 साल में ही खत्म हो जाता है, यानी कर्जदार को लोन से करीब 11 साल पहले ही मुक्ति मिल जाती है। ₹20 लाख तक के लोन के लिए सटीक आंकड़े ₹20 Lakh Loan EMI Calculator से भी देखे जा सकते हैं।
बड़े लोन अमाउंट पर पैसों की बड़ी बचत
₹20 लाख, ₹30 लाख और ₹50 लाख जैसे बड़े लोन अमाउंट में भले ही अवधि उतनी जल्दी कम न हो, लेकिन ब्याज की बचत काफी बड़ी होती है। टेबल के मुताबिक ₹30 लाख के लोन पर करीब ₹11.73 लाख और ₹50 लाख के लोन पर करीब ₹13.89 लाख तक की ब्याज बचत हो सकती है। बड़े लोन अमाउंट के लिए ₹30 Lakh Loan EMI Calculator और ₹50 Lakh Loan EMI Calculator पर अपने हिसाब की EMI और ब्याज बचत का अंदाजा लगाया जा सकता है।
शुरुआती सालों में एक्स्ट्रा EMI देने पर मिलता है सबसे ज्यादा फायदा
होम लोन की EMI में शुरुआती सालों में ब्याज का हिस्सा ज्यादा होता है, जबकि प्रिंसिपल यानी मूलधन का हिस्सा धीरे-धीरे बढ़ता है। यही वजह है कि अगर एक्स्ट्रा EMI की शुरुआत लोन लेने के पहले 5 से 7 साल के भीतर ही कर दी जाए, तो ब्याज की बचत सबसे ज्यादा होती है। लोन अवधि के आखिरी सालों में एक्स्ट्रा रकम जोड़ने पर भी फायदा होता है, लेकिन शुरुआती सालों की तुलना में यह बचत काफी कम रह जाती है, क्योंकि तब तक ज्यादातर ब्याज पहले ही चुकाया जा चुका होता है।
लोन जल्दी खत्म होने से क्रेडिट स्कोर पर भी पड़ता है अच्छा असर
होम लोन जल्दी चुकाने का फायदा सिर्फ ब्याज की बचत तक सीमित नहीं रहता। समय से पहले लोन बंद होने से कर्जदार का कुल डेट-टू-इनकम रेशियो कम होता है, जिसका सीधा असर क्रेडिट स्कोर पर भी पड़ता है। इससे पहले भी सिबिल स्कोर बढ़ाने के आसान तरीकों के बारे में बताया जा चुका है, और समय से पहले लोन चुकाना भी उन्हीं तरीकों में से एक अहम कदम माना जाता है। अच्छा क्रेडिट स्कोर आगे चलकर किसी भी नए लोन या क्रेडिट कार्ड की मंजूरी को भी आसान बना देता है।
एकमुश्त प्री-पेमेंट से भी हो सकता है अतिरिक्त फायदा
हर महीने 5 हजार रुपए एक्स्ट्रा EMI देने के अलावा, साल में एक या दो बार मिलने वाले बोनस, FD मैच्योरिटी या किसी दूसरे स्रोत से मिलने वाली एकमुश्त रकम से भी होम लोन का प्री-पेमेंट किया जा सकता है। दोनों तरीकों को साथ में अपनाने पर ब्याज की बचत और भी ज्यादा हो सकती है। हालांकि ज्यादातर बैंक एक तय सीमा से ज्यादा प्री-पेमेंट करने पर चार्ज भी ले सकते हैं, खासतौर पर फिक्स्ड रेट लोन में, इसलिए प्री-पेमेंट से पहले अपने बैंक की शर्तों को ध्यान से पढ़ लेना जरूरी है। फ्लोटिंग रेट होम लोन पर आमतौर पर प्री-पेमेंट चार्ज नहीं लिया जाता, जिससे एक्स्ट्रा EMI या एकमुश्त प्री-पेमेंट, दोनों ही तरीके ज्यादा फायदेमंद साबित होते हैं।
EMI बढ़ाने से पहले अपने बजट और सेविंग्स का आकलन जरूर करें
EMI में एक्स्ट्रा रकम जोड़ने से पहले हर कर्जदार को अपनी मंथली आय और इमरजेंसी फंड पर पड़ने वाले असर को जरूर देखना चाहिए। अगर 5 हजार रुपए एक्स्ट्रा देने से हर महीने का घर का बजट बिगड़ने लगे या इमरजेंसी फंड में कटौती करनी पड़े, तो यह फैसला जल्दबाजी में नहीं लेना चाहिए। आदर्श स्थिति यह है कि एक्स्ट्रा EMI की रकम उसी पैसे में से निकाली जाए, जो वैसे भी किसी कम जरूरी खर्च या सेविंग्स में जा रहा हो।
फ्लोटिंग रेट लोन में बदल सकते हैं आंकड़े
ऊपर दी गई पूरी गणना 8.5 फीसदी की स्थिर ब्याज दर मानकर की गई है, जबकि ज्यादातर होम लोन फ्लोटिंग रेट पर चलते हैं। रिजर्व बैंक की तरफ से रेपो रेट घटने या बढ़ने पर बैंकों की ब्याज दरें भी बदलती रहती हैं, जिसका सीधा असर EMI और कुल ब्याज की गणना पर पड़ता है। इसलिए ब्याज दर में बदलाव होने पर समय-समय पर अलग-अलग बैंकों की ब्याज दरों की तुलना करते रहना चाहिए, ताकि एक्स्ट्रा EMI का फायदा कम ब्याज दर वाले बैंक में भी बना रहे।
फाइनेंशियल एडवाइजर की सलाह लेना भी जरूरी
हर कर्जदार की वित्तीय स्थिति, आय और भविष्य के लक्ष्य अलग-अलग होते हैं, इसलिए सिर्फ ऊपर दी गई सामान्य गणना के आधार पर बड़ा फैसला लेने से पहले अपनी कुल देनदारियों और बचत के लक्ष्यों को ध्यान में रखना जरूरी है। किसी सर्टिफाइड फाइनेंशियल एडवाइजर से सलाह लेकर ही एक्स्ट्रा EMI देने का फैसला लेना बेहतर रहता है, खासकर तब जब आपके ऊपर होम लोन के अलावा दूसरे लोन या बड़ी देनदारियां भी मौजूद हों। इससे पहले भी होम लोन के प्री-पेमेंट से जुड़े फैसलों को स्मार्ट तरीके से लेने की सलाह दी जा चुकी है।
नया होम लोन लेने से पहले एलिजिबिलिटी भी जरूर जांच लें
अगर आप इस फेस्टिव सीजन में पहली बार होम लोन लेने की सोच रहे हैं, तो आवेदन करने से पहले अपनी सैलरी और मौजूदा EMI के हिसाब से लोन एलिजिबिलिटी जरूर जांच लें, ताकि बाद में एक्स्ट्रा EMI देने लायक गुंजाइश भी बनी रहे। Home Loan Eligibility Calculator की मदद से यह अंदाजा लगाया जा सकता है कि बैंक आपको कितनी रकम तक का लोन दे सकते हैं, और शुरुआत से ही कम अमाउंट या छोटी अवधि चुनकर एक्स्ट्रा EMI की प्लानिंग को आसान बनाया जा सकता है।
होम लोन लेने से पहले भी इन बातों का रखें ध्यान
अगर आप इस फेस्टिव सीजन में नया होम लोन लेने की सोच रहे हैं, तो शुरुआत से ही एक्स्ट्रा EMI की प्लानिंग करना फायदेमंद रह सकता है। लोन लेते समय ही अपनी मौजूदा और भविष्य की आय का अंदाजा लगाकर तय कर लें कि आप कितनी एक्स्ट्रा रकम हर महीने चुका सकते हैं। इससे शुरुआत से ही ब्याज का बोझ कम होना शुरू हो जाता है, जिसका फायदा पूरी लोन अवधि के दौरान मिलता रहता है।
ये भी पढ़ें :
Loan Refinance: लोन चुकाने में आ रही मुश्किल तो ऐसे दूर करें
Like and follow us on :
Telegram | Facebook | Instagram | Twitter | Pinterest | Linkedin