अच्छी सैलरी के बावजूद नहीं बन पा रहे अमीर? जानें वो आदतें जो रोकती हैं पैसा बनने से
Smart Investment Habits अपनाने वाले लोग अच्छी सैलरी न होने पर भी बड़ा फंड बना लेते हैं, जबकि कई लोग अच्छी कमाई के बावजूद अमीर नहीं बन पाते। इसकी वजह इनकम नहीं, बल्कि पैसों को मैनेज करने और निवेश करने के तरीके में हुई छोटी-छोटी गलतियां होती हैं।

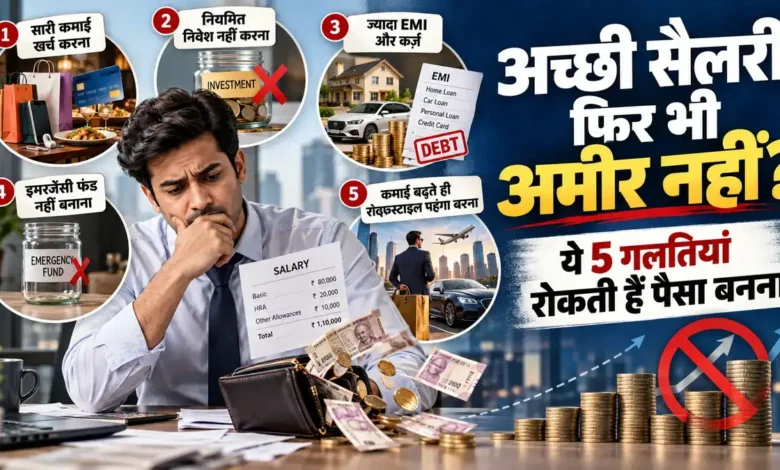
बढ़िया नौकरी, अच्छी सैलरी और रेगुलर इनकम के बावजूद हर व्यक्ति अमीर नहीं बन पाता। Smart Investment Habits न अपनाने की वजह से ही कई लोग पूरी कमाई खर्च कर देते हैं, बचत को टालते रहते हैं या बिना रिसर्च के कहीं भी पैसा लगा देते हैं। वहीं कुछ निवेशक बाजार के उतार-चढ़ाव में घबराकर भावनात्मक फैसले ले लेते हैं, जिससे लंबे समय में उनके फाइनेंशियल गोल्स प्रभावित होते हैं।
अच्छी कमाई और अमीर बनने में है बड़ा फर्क
अच्छा पैसा कमाना और अमीर होना दो अलग-अलग बातें हैं। कई लोग अच्छी इनकम के बावजूद संपत्ति नहीं बना पाते, क्योंकि इसके लिए पैसों का सही मैनेजमेंट आना जरूरी है। अगर कोई व्यक्ति जितना कमाता है, उतना ही या उससे ज्यादा खर्च करता है, तो उसकी इनकम बढ़ने के बावजूद संपत्ति नहीं बन पाती।
रिस्क का डर, जल्दी अमीर बनने का लालच, फाइनेंशियल अवेयरनेस की कमी, दूसरों की सलाह पर तुरंत भरोसा करना, बाजार का उतार-चढ़ाव देखकर घबराना और धैर्य की कमी, ये सभी आदतें अच्छी कमाई के बावजूद संपत्ति बनाने में सबसे बड़ी बाधा बनती हैं। यही वजह है कि सिर्फ सैलरी बढ़ने से कोई अमीर नहीं बनता, जब तक उस पैसे को सही तरीके से मैनेज और निवेश न किया जाए।
कई बार देखा जाता है कि इनकम बढ़ने के साथ ही खर्च करने का तरीका भी बदल जाता है, और बचत की रकम उसी अनुपात में नहीं बढ़ती। इसे लाइफस्टाइल इनफ्लेशन कहा जाता है, यानी सैलरी बढ़ने पर रहन-सहन का स्तर भी इतना बढ़ जाना कि बचत के लिए कुछ खास न बचे। जो लोग इनकम बढ़ने के साथ अपनी बचत और निवेश की रकम को भी सोच-समझकर बढ़ाते हैं, वे ही लंबे समय में संपत्ति बना पाते हैं।
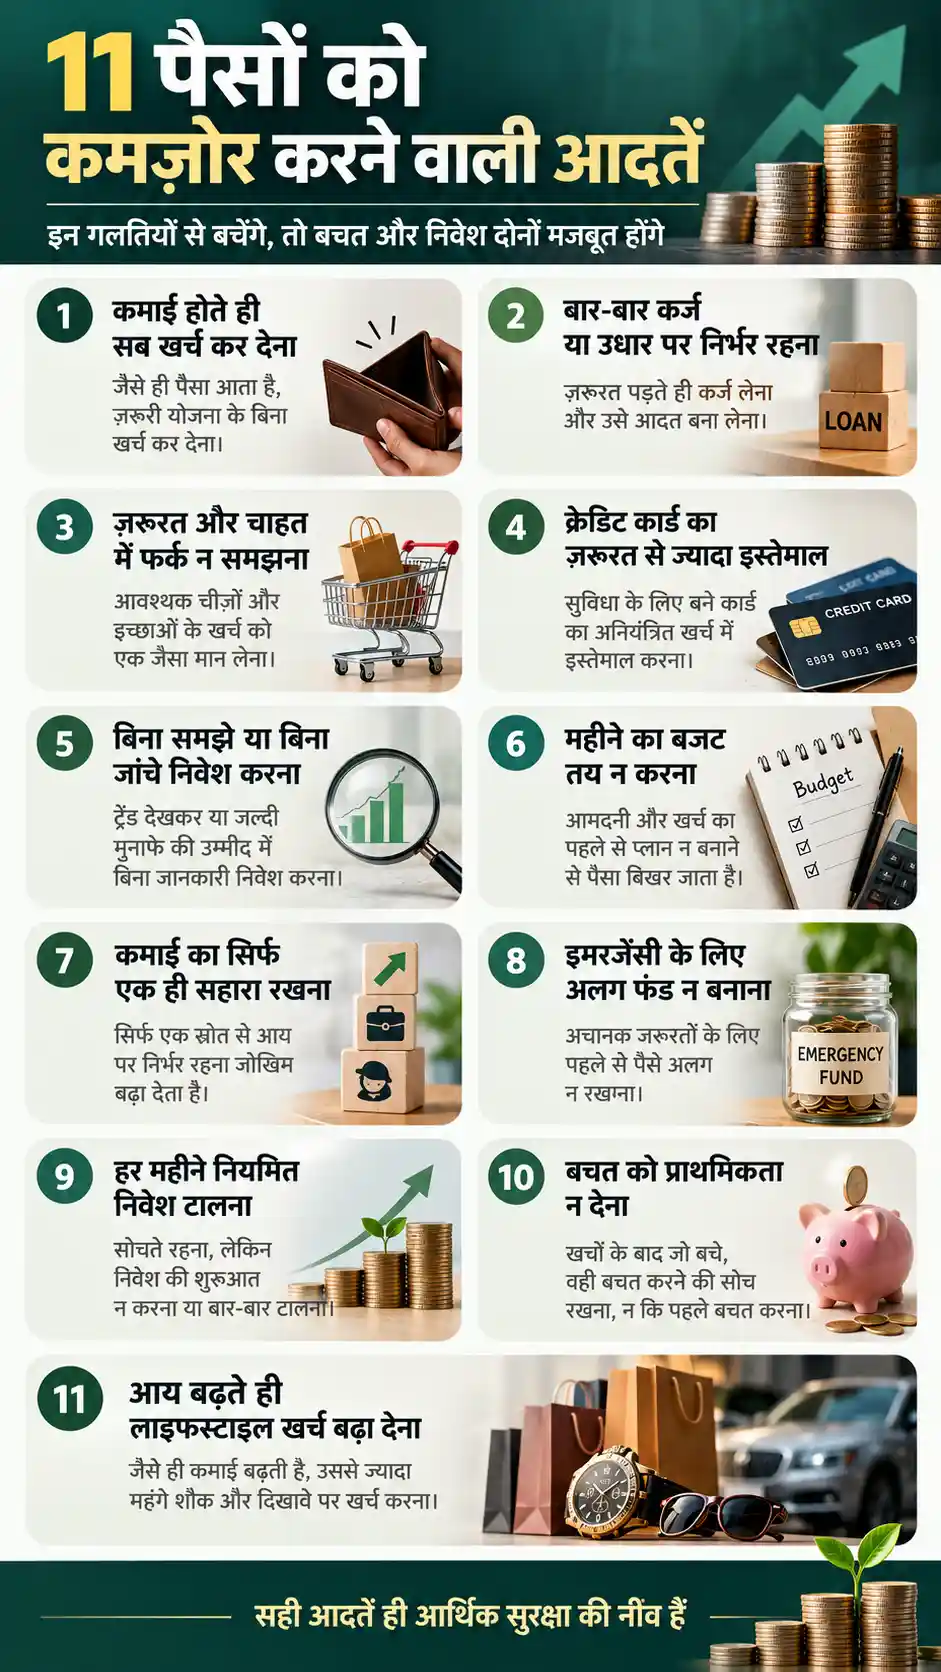
ये फाइनेंशियल गलतियां भविष्य में बन सकती हैं बड़े नुकसान की वजह
कुछ गलतियां ऐसी हैं जो समय के साथ बड़े फाइनेंशियल लॉस का कारण बन सकती हैं। बिना रिसर्च किए निवेश करना, दोस्तों-रिश्तेदारों से इन्फ्लुएंस होकर पैसा लगाना, निवेश शुरू करने में देरी करना और जल्दी अमीर बनने की चाह में ज्यादा जोखिम ले लेना, इनमें सबसे आम गलतियां हैं।
इसके अलावा अपनी रिस्क क्षमता को समझे बिना निवेश करना, फाइनेंशियल गोल और स्ट्रैटजी के बिना पैसा लगाना, पूरा पैसा एक ही जगह लगा देना और पोर्टफोलियो में डाइवर्सिफिकेशन न रखना भी निवेशकों को नुकसान में डाल सकता है। बाजार में तेजी या गिरावट देखकर भावनात्मक फैसले लेना, SIP में अनुशासन न रखना, इमरजेंसी फंड बनाए बिना या कर्ज लेकर निवेश करना, और पोर्टफोलियो को समय-समय पर रिव्यू-रीबैलेंस न करना, ये सभी आदतें लंबे समय में फंड बनने की रफ्तार धीमी कर देती हैं।
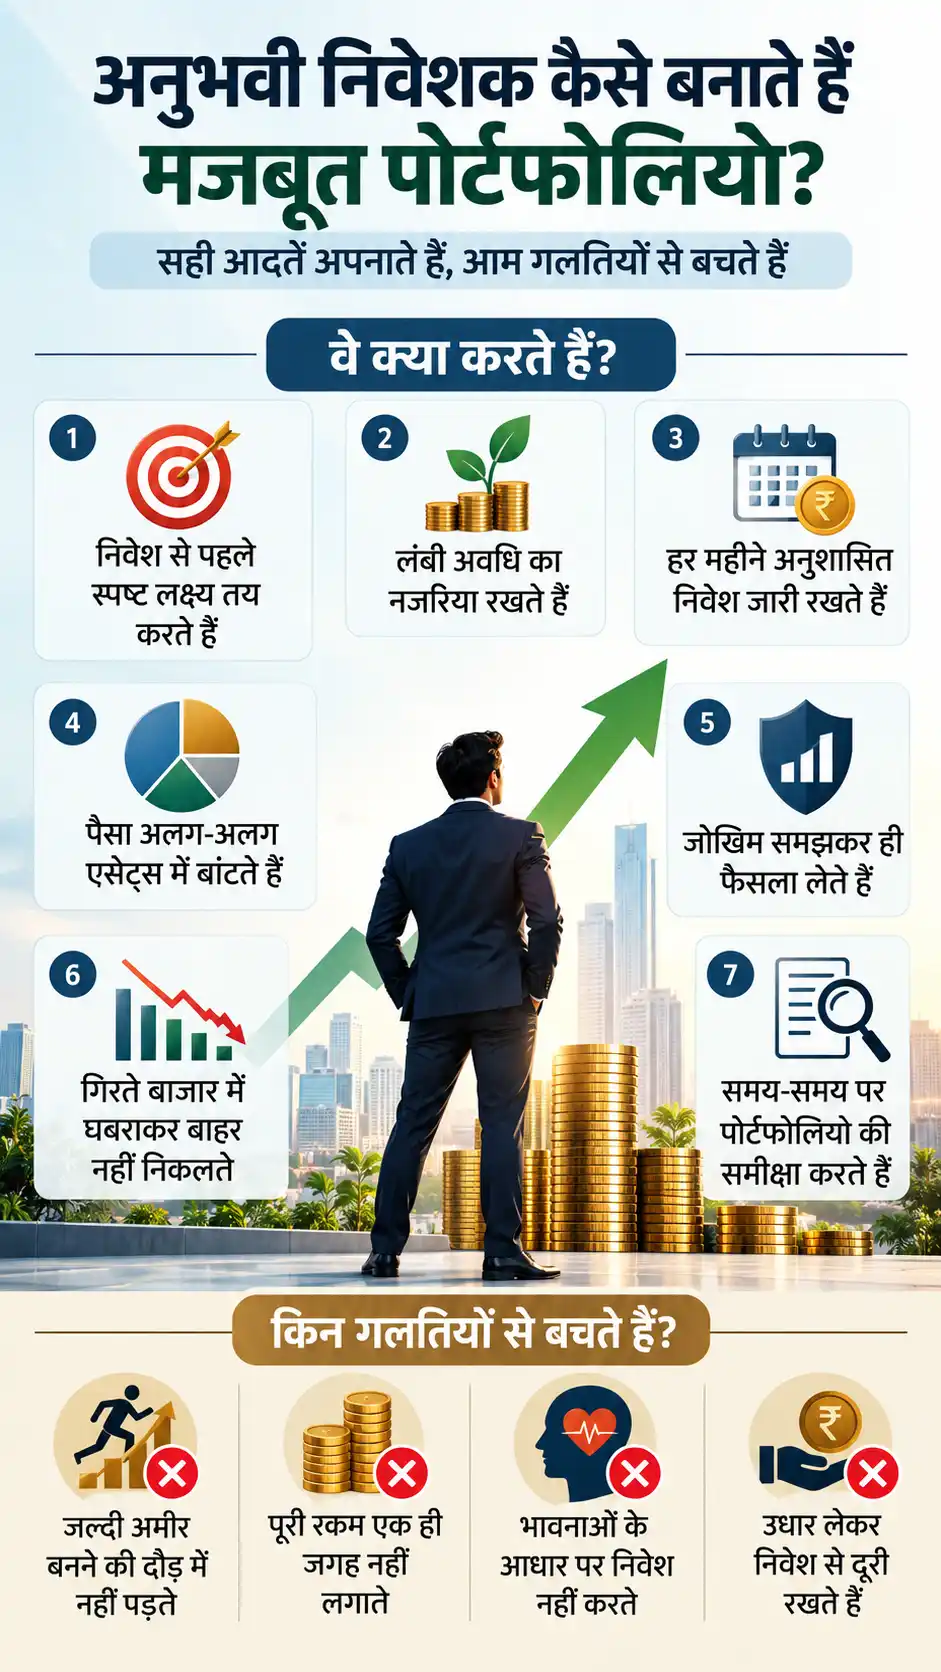
नियमित निवेश, लंबा टेन्योर और धैर्य से भी बन सकते हैं अमीर
सिर्फ निवेश के दम पर भी अमीर बना जा सकता है, लेकिन इसके लिए तीन चीजें जरूरी हैं, यानी नियमित निवेश, लंबा टेन्योर और धैर्य। छोटी रकम से शुरू किया गया नियमित निवेश भी समय के साथ बड़ा फंड बन सकता है, क्योंकि लंबे समय में कंपाउंडिंग का फायदा सबसे ज्यादा मिलता है।
बाजार के उतार-चढ़ाव से घबराकर बार-बार निवेश बदलने से रिटर्न प्रभावित हो सकता है, इसलिए धैर्य बनाए रखना बेहद जरूरी है। अनुभवी निवेशकों की सबसे खास बात यही होती है कि वे बहुत सोच-समझकर और धैर्य से फैसले लेते हैं, और इसके लिए रिसर्च के साथ प्लानिंग भी करते हैं। नए निवेशकों के लिए बेहतर रिटर्न वाले विकल्प चुनने से पहले अपनी जरूरत और रिस्क क्षमता समझना सबसे जरूरी पहला कदम माना जाता है।
कंपाउंडिंग का असली फायदा समय के साथ ही दिखता है, क्योंकि निवेश पर मिलने वाला रिटर्न खुद भी आगे रिटर्न कमाने लगता है। इसी वजह से कम उम्र में शुरू किया गया छोटा निवेश भी देर से शुरू किए गए बड़े निवेश से ज्यादा फंड बना सकता है। जो लोग सिर्फ एक-दो साल का रिटर्न देखकर निवेश को बीच में रोक देते हैं, वे कंपाउंडिंग का सबसे बड़ा फायदा खो देते हैं।
पूरा पैसा एक ही जगह लगाने से केंद्रित हो जाता है रिस्क
पूरा पैसा एक ही निवेश में लगाने का सबसे बड़ा नुकसान यह है कि इससे रिस्क एक ही जगह केंद्रित हो जाता है। अगर वह फंड परफॉर्म नहीं करता और अच्छा रिटर्न नहीं देता, तो इससे बड़ा नुकसान हो सकता है। इसके उलट पोर्टफोलियो डाइवर्स रखने का फायदा यह है कि किसी भी एक निवेश में हुए नुकसान की भरपाई बाकी निवेशों से आसानी से हो जाती है।
मान लीजिए किसी ने अच्छे से रिसर्च करके तीन फंड चुने, और उनमें से एक फंड ने परफॉर्म नहीं किया, तो भी बाकी दो फंड अच्छा एवरेज रिटर्न बना सकते हैं। यही वजह है कि जल्दबाजी में या सिर्फ एक स्कीम के भरोसे पूरा पैसा लगाने से हमेशा बचने की सलाह दी जाती है।
डाइवर्सिफिकेशन का मतलब सिर्फ अलग-अलग फंड चुनना ही नहीं, बल्कि अलग-अलग तरह के एसेट क्लास में भी पैसा बांटना माना जाता है, जैसे इक्विटी, डेट और कुछ हिस्सा सुरक्षित बचत योजनाओं में। इससे अगर किसी एक एसेट क्लास में गिरावट आती है, तो दूसरे एसेट क्लास से मिलने वाला स्थिर रिटर्न पोर्टफोलियो को संभाले रखने में मदद करता है।
पोर्टफोलियो की नियमित समीक्षा और सुरक्षित निवेश के भ्रम पर भी ध्यान दें
समय के साथ निवेश, लक्ष्य और बाजार की परिस्थितियां बदलती रहती हैं। कुछ निवेश बहुत बढ़ जाते हैं और कुछ खराब परफॉर्म करते हैं, जिससे पोर्टफोलियो का बैलेंस बिगड़ सकता है। इसीलिए रेगुलर रिव्यू से जरूरत पड़ने पर रीबैलेंसिंग की जा सकती है, और खराब परफॉर्म करने वाले निवेश पहचानकर समय रहते बदले जा सकते हैं।
कई बार बहुत सुरक्षित निवेश का डर भी लोगों को अमीर नहीं बनने देता है, क्योंकि कम जोखिम वाले निवेश अक्सर कम रिटर्न देते हैं। ऐसे में कंपाउंडिंग का पूरा फायदा नहीं मिल पाता, बेहतर निवेश के अवसर छूट सकते हैं, और लॉन्ग टर्म में पैसे बनाने की रफ्तार धीमी हो जाती है। फाइनेंशियल डिसिप्लिन और क्रेडिट हिस्ट्री सुधारने के साथ-साथ निवेश में सही बैलेंस बनाना भी उतना ही जरूरी है, ताकि सुरक्षा और रिटर्न दोनों के बीच तालमेल बना रहे।
पुरानी गलतियां सुधारने और नए निवेशकों के लिए जरूरी सलाह
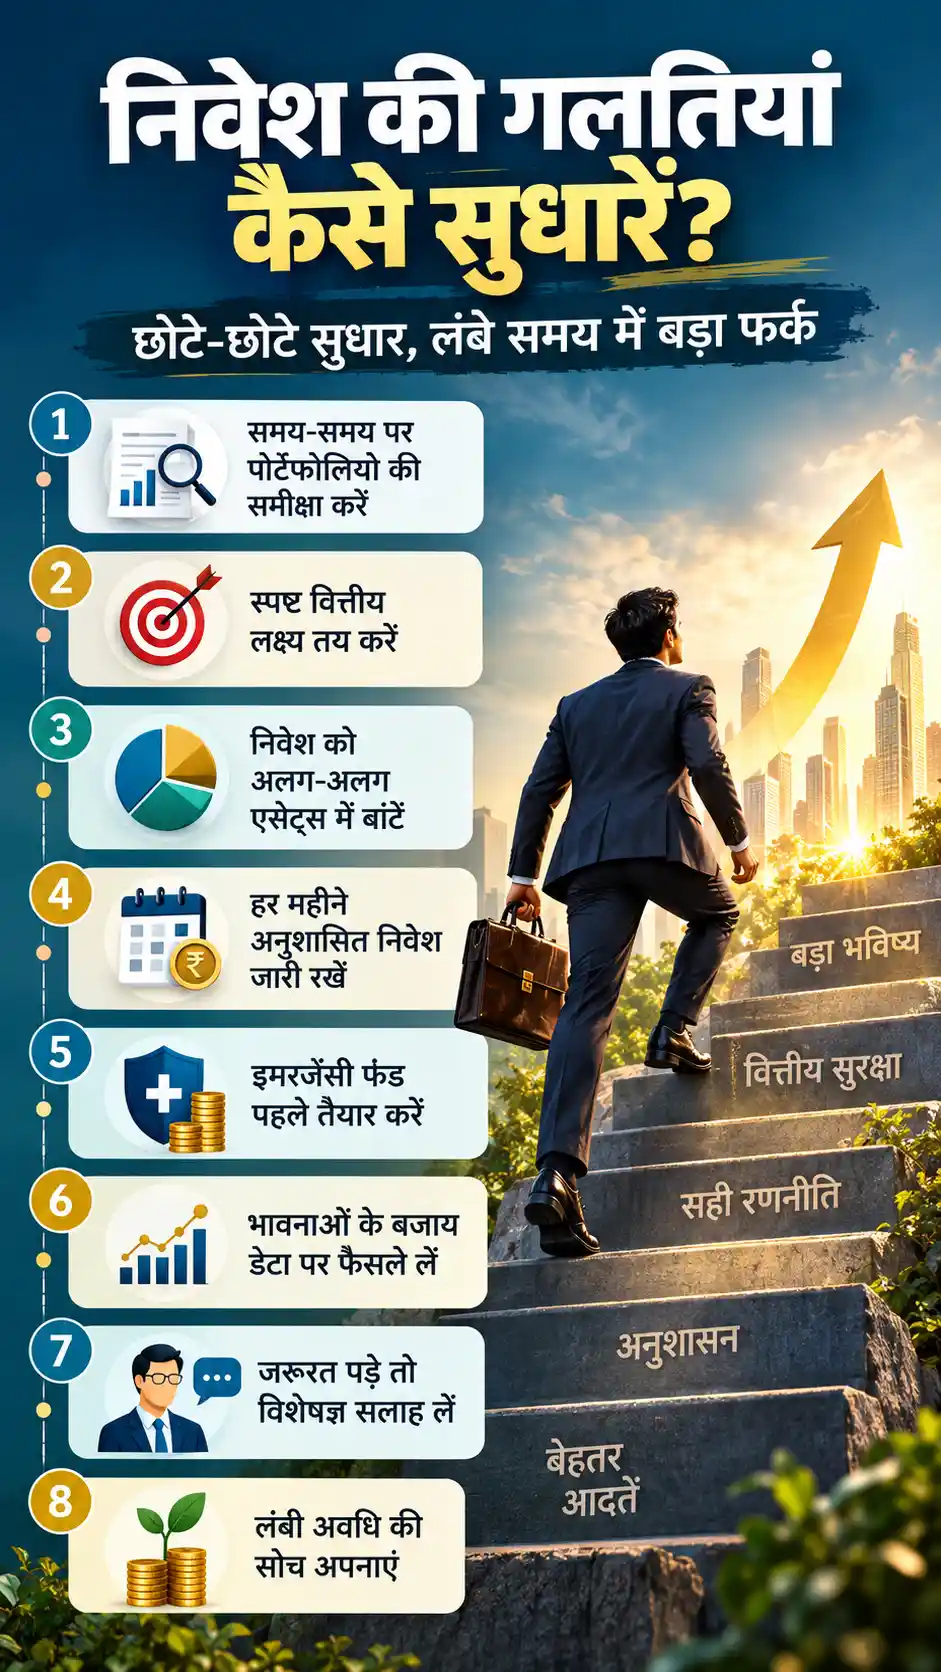
अगर किसी ने पहले निवेश में कुछ गलतियां की हैं, तो घबराने की बजाय उन्हें समय रहते सुधारने पर ध्यान देना चाहिए। इसके लिए सबसे पहले अपने पूरे पोर्टफोलियो की समीक्षा करना, खराब परफॉर्म करने वाले निवेशों को पहचानना और धीरे-धीरे उन्हें बेहतर विकल्पों से बदलना जरूरी माना जाता है।
इमरजेंसी फंड को लेकर सामान्य सलाह यह दी जाती है कि कम से कम तीन से छह महीने के जरूरी खर्च जितनी रकम अलग से किसी लिक्विड और आसानी से निकाली जा सकने वाली जगह रखी जाए, ताकि नौकरी छूटने, मेडिकल इमरजेंसी या किसी अचानक खर्च की स्थिति में लंबी अवधि के निवेश को बीच में तोड़ने की जरूरत न पड़े। जो लोग बिना इमरजेंसी फंड के ही निवेश शुरू कर देते हैं, उन्हें अक्सर मुश्किल समय में अपने शेयर या म्यूचुअल फंड नुकसान में बेचने पड़ते हैं।
नए निवेशकों के लिए निवेश शुरू करने से पहले इमरजेंसी फंड बनाना, अपनी जोखिम क्षमता समझना और छोटी रकम से शुरुआत करना सबसे जरूरी सलाह है। इसके अलावा किसी भी स्कीम के रिटर्न के वादों पर आंख बंद करके भरोसा न करना, डाइवर्स पोर्टफोलियो बनाना, नियमित SIP को प्राथमिकता देना, लंबी अवधि के लिए निवेश करना, निवेश से पहले उत्पाद को अच्छी तरह समझना, और जल्दबाजी व लालच से बचना, ये सभी आदतें Smart Investment Habits का हिस्सा मानी जाती हैं।
इन्हीं छोटी-छोटी आदतों से नियमित निवेश को अनुशासन के साथ जारी रखा जाए, तो छोटी रकम से शुरू हुआ सफर भी आगे चलकर बड़े फंड में बदल सकता है।
ये भी पढ़ें :
क्यों है Loan Against Mutual Fund रिस्क-मुक्त विकल्प?
Like and follow us on :
Telegram | Facebook | Instagram | Twitter | Pinterest | Linkedin